

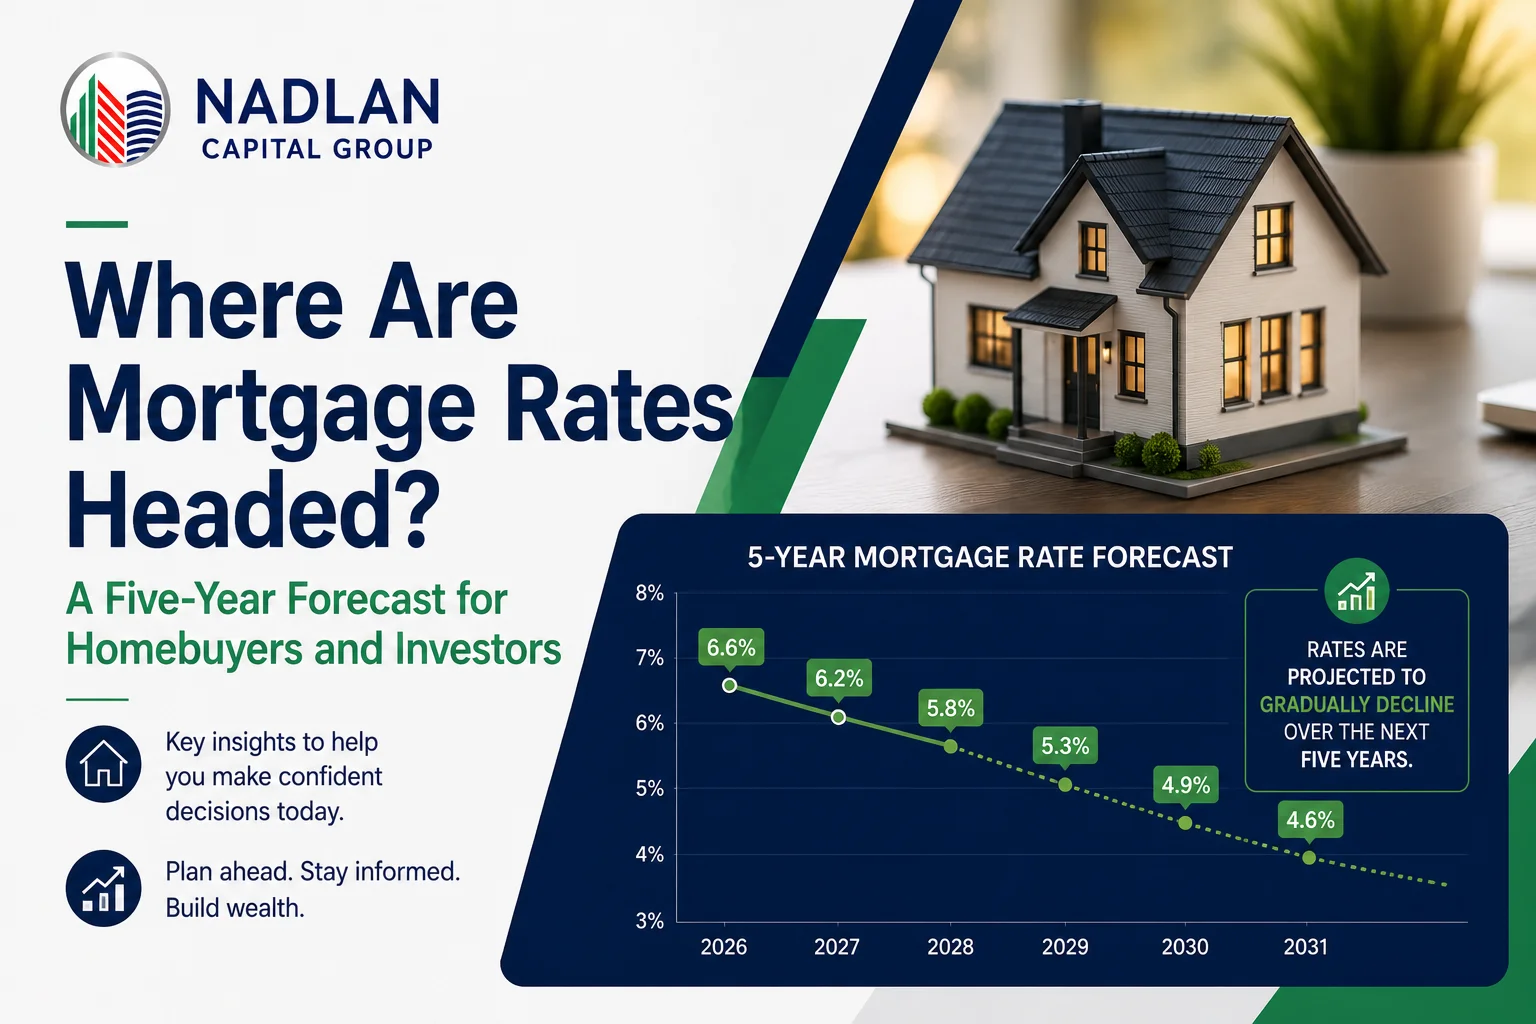
As taxas de hipoteca têm oscilado bastante desde o início de 2024, deixando compradores e investidores em dúvida sobre o futuro. Se você está esperando uma queda nas taxas antes de refinanciar ou comprar um imóvel, esta previsão de taxas de hipoteca para os próximos cinco anos oferece uma visão mais clara. Ao analisar as previsões de economistas e as tendências relacionadas ao rendimento dos títulos do Tesouro de 10 anos, você terá uma ideia de onde as taxas de hipoteca poderão chegar em 2027 e nos anos seguintes.
Entendendo os fundamentos das previsões de taxas de hipoteca
A relação entre os rendimentos dos títulos do Tesouro e as taxas de hipoteca.
Se você é novo no mercado imobiliário dos EUA, entender como as taxas de hipoteca são determinadas pode parecer complicado. Deixe-me explicar de forma simples. As taxas de hipoteca não existem isoladamente. Elas estão intimamente ligadas ao rendimento dos títulos do Tesouro de 10 anos, que é essencialmente o que o governo dos EUA paga para tomar dinheiro emprestado por uma década.
Pense da seguinte forma: quando você vê o rendimento dos títulos do Tesouro de 10 anos subir ou descer, as taxas de hipoteca geralmente seguem o mesmo padrão. A palavra-chave aqui é "geralmente". As taxas de hipoteca são quase sempre mais altas do que os rendimentos dos títulos do Tesouro porque os credores precisam levar em conta riscos adicionais, como a possibilidade de você refinanciar antecipadamente ou deixar de pagar o empréstimo.
A diferença entre esses dois números é chamada de "spread" e desempenha um papel crucial em qualquer previsão de taxas de hipoteca. Nos últimos anos, esse spread tem oscilado em torno de 2 a 2.5 pontos percentuais. Isso é consideravelmente maior do que o spread de 1.5 a 2 pontos percentuais observado entre 2010 e 2020. Compreender essa relação é o primeiro passo para tomar decisões informadas sobre o momento ideal para comprar ou refinanciar um imóvel.
Por que isso é importante para investidores estrangeiros
Como investidor estrangeiro em busca de oportunidades imobiliárias nos EUA, você pode se perguntar por que deveria se importar com os rendimentos e spreads dos títulos do Tesouro. A resposta prática é a seguinte: esses indicadores fornecem um roteiro para o planejamento do seu horizonte de investimento. Ao saber para onde as previsões das taxas de juros estão apontando, você pode elaborar estratégias mais eficazes para suas compras de imóveis, decisões de refinanciamento e gestão geral do portfólio.
Na Nadlan Capital Group, trabalhamos com investidores do mundo todo que enfrentam exatamente essa questão. Eles querem saber se devem comprar agora ou esperar por taxas melhores. A resposta nem sempre é simples, mas ter uma previsão sólida das taxas de hipoteca ajuda a tomar decisões baseadas em dados, em vez de palpites.
O que os principais economistas estão dizendo: a previsão de 5 anos para os títulos do Tesouro.
Projeções da Deloitte até 2030
Vejamos o que os especialistas estão nos dizendo. Michael Wolf, economista global da Deloitte, compartilhou as expectativas de sua empresa em uma atualização recente do Centro de Pesquisa Econômica Global da Deloitte. Segundo Wolf, espera-se que o Federal Reserve mantenha as taxas de juros estáveis até dezembro de 2026. Depois disso, a taxa média dos fundos federais deverá atingir o que os economistas chamam de nível “neutro” de 3.125% em meados de 2027.
O que isso significa para o rendimento dos títulos do Tesouro americano de 10 anos? Wolf prevê que ele diminuirá gradualmente ao longo do segundo trimestre de 2027, estabilizando-se em torno de 3.9% do terceiro trimestre de 2027 até o final de 2030. Essa é uma notícia animadora para quem espera alguma estabilidade nas tendências do mercado imobiliário.
Pontos de vista alternativos do Goldman Sachs e do CBO
Nem todas as previsões dos economistas coincidem perfeitamente, por isso é importante considerar múltiplas perspectivas. Os analistas do Goldman Sachs têm uma visão ligeiramente diferente, prevendo que a taxa dos títulos do Tesouro americano de 10 anos suba para 4.5% até 2035. Essa é uma perspectiva mais conservadora que sugere que as taxas podem não cair tão drasticamente quanto alguns esperam.
O Escritório de Orçamento do Congresso (CBO, na sigla em inglês) oferece outra perspectiva. Eles projetam que o rendimento dos títulos do Tesouro de 10 anos atingirá 4.1% até o final de 2026, subindo gradualmente para cerca de 4.3% até 2030. Essas previsões variáveis nos lembram que as projeções econômicas não são definitivas, mas nos fornecem uma faixa razoável para trabalhar.
Criando uma visão consensual
Para elaborar as previsões mais confiáveis para as taxas de hipoteca de 5 anos, especialistas compilaram diversas projeções em uma visão consensual, utilizando tanto análise humana quanto inteligência artificial. Essa abordagem ajuda a suavizar os extremos e nos fornece uma estimativa intermediária com maior probabilidade de ser precisa do que qualquer previsão individual.
Para investidores estrangeiros que trabalham com o Nadlan Capital Group , essa abordagem consensual é exatamente o que utilizamos para ajudá-los a planejar sua estratégia de investimento. Não nos baseamos na previsão de um único economista. Analisamos o panorama completo para oferecer a você a assessoria mais equilibrada possível.
Decifrando o spread: por que as taxas de hipoteca permanecem acima dos rendimentos dos títulos do Tesouro?
Contexto histórico do spread hipotecário
Vamos falar sobre aquele spread que mencionamos anteriormente. No início de março, o rendimento dos títulos do Tesouro de 10 anos estava em 4.09%, enquanto a taxa de juros fixa para hipotecas de 30 anos era de 6.00%. Um cálculo simples nos mostra que o spread era de 1.91 ponto percentual. Isso está, na verdade, na extremidade inferior dos spreads recentes, o que é um dos motivos pelos quais as taxas de hipoteca caíram em relação aos seus picos.
Mas por que essa disseminação existe? Há três fatores principais em jogo:
Primeiro, existe o risco de pré-pagamento. Quando você contrai um empréstimo hipotecário, o credor conta com o recebimento dos juros durante todo o prazo. Mas, se as taxas de juros caírem e você refinanciar, ele perde essa fonte de renda futura. Segundo, existe o risco de crédito. Mesmo com uma boa análise de crédito, sempre há a possibilidade de os mutuários não pagarem. Terceiro, há a questão da oferta e da demanda por títulos lastreados em hipotecas (MBS, na sigla em inglês), que é a forma como a maioria das hipotecas são estruturadas e vendidas a investidores.
Como a política do Federal Reserve afeta o spread
As ações do Federal Reserve têm um impacto direto nesse spread. Após 2022, o programa de aperto quantitativo do Fed (que essencialmente reduziu suas reservas de títulos e MBS) fez com que os spreads aumentassem. Os mercados privados tiveram que absorver mais títulos lastreados em hipotecas e, para isso, exigiram retornos mais altos.
A boa notícia? Os spreads começaram a se normalizar no final de 2025 e a expectativa é que continuem a diminuir. Isso significa que a diferença entre os rendimentos dos títulos do Tesouro e as taxas de hipoteca deve reduzir gradualmente, levando à queda das taxas de hipoteca mesmo que os rendimentos dos títulos do Tesouro permaneçam relativamente estáveis.
Projeções de Spread Variável
Em vez de assumir um spread fixo nos próximos cinco anos, as projeções sofisticadas de taxas de juros agora utilizam spreads variáveis que levam em conta as mudanças nas condições de mercado. A expectativa é de uma compressão gradual, o que significa que o spread diminui ao longo do tempo à medida que os mercados se estabilizam e o Fed potencialmente encerra seu programa de aperto quantitativo.
Esta é uma boa notícia para quem planeja comprar ou refinanciar um imóvel nos próximos anos. Mesmo que os rendimentos dos títulos do Tesouro não caiam drasticamente, uma redução no spread ainda pode diminuir as taxas de juros dos financiamentos imobiliários.
Previsão completa das taxas de hipoteca para os próximos cinco anos
Cenário base: Normalização gradual
Agora, vamos juntar todas as peças para ver onde as taxas de hipoteca de 2027 e dos anos seguintes podem chegar. Usando a previsão consensual do Tesouro e aplicando estimativas razoáveis de spread, eis como fica o cenário base:
2026 : Com a previsão de rendimento dos títulos do Tesouro americano a 10 anos em torno de 4.0% a 4.1% e um spread de aproximadamente 2.0 pontos percentuais, as taxas de hipoteca devem ficar em torno de 6.0% a 6.1%.
2027 : Com a queda do rendimento dos títulos do Tesouro para perto de 3.9% e a redução do spread para cerca de 1.95 ponto percentual, as taxas de hipoteca em 2027 devem ficar próximas de 5.85% a 6.0%.
2028-2029 : Assumindo a continuidade da estabilidade, com os rendimentos dos títulos do Tesouro em torno de 3.9% e os spreads reduzindo-se ainda mais para 1.85 a 1.90 pontos percentuais, as taxas de hipoteca devem se estabilizar na faixa de 5.75% a 5.85%.
2030 : Ao final deste período de previsão de cinco anos, com os rendimentos dos títulos do Tesouro ainda próximos de 3.9% e os spreads normalizando para cerca de 1.80 ponto percentual, as taxas de hipoteca poderão atingir aproximadamente 5.70%.
Esta previsão das taxas de hipoteca sugere um declínio gradual nos próximos cinco anos, mas não uma queda drástica. Se você está esperando que as taxas retornem à faixa de 3% a 4% que vimos durante a pandemia, provavelmente ficará desapontado.
O que isso significa para sua decisão de compra?
Então, devo esperar ou comprar agora? Essa é a pergunta que ouvimos constantemente no Nadlan Capital Group. A resposta depende da sua situação específica, mas aqui está minha opinião sincera: se você está esperando as taxas caírem para 4% ou 5% antes de comprar, pode estar esperando por muito tempo. A previsão para as taxas de hipoteca sugere que elas diminuirão gradualmente, mas permanecerão na faixa de 5.5% a 6% durante a maior parte dos próximos cinco anos.
Para investidores estrangeiros, isso cria uma oportunidade interessante. Embora as taxas de juros não estejam em mínimas históricas, também não estão em seus picos recentes. Combinado com uma possível queda nos preços dos imóveis em alguns mercados, as condições atuais podem oferecer um valor geral melhor do que esperar por taxas ligeiramente mais baixas, competindo com um número maior de compradores em um mercado aquecido.
A Perspectiva Otimista: O Cenário Mais Promissor
Condições para taxas mais baixas
O que seria necessário para que as taxas de hipoteca caíssem mais significativamente do que o previsto no cenário base? Vamos explorar o cenário otimista, que representa a perspectiva mais positiva para mutuários e compradores.
Nesse cenário, o Federal Reserve consegue conduzir a inflação de volta à sua meta de 2% sem desencadear uma recessão severa. Essa "aterrissagem suave" seria uma conquista notável que acalmaria os mercados e reduziria os prêmios de risco em todos os setores.
Nessas condições, cortes graduais nas taxas de juros pelo Federal Reserve até 2027 poderiam levar o rendimento dos títulos do Tesouro de 10 anos a cair para 3.3%, à medida que o que os economistas chamam de "prêmio de prazo" se comprime. O prêmio de prazo é o retorno extra que os investidores exigem para manter seu dinheiro investido por um período mais longo. Em um ambiente estável e de baixa inflação, esse prêmio diminui.
Impacto nas taxas de hipoteca
No cenário otimista, o spread dos títulos lastreados em hipotecas se normalizaria em direção à sua média de longo prazo de cerca de 1.70 ponto percentual, à medida que o aperto quantitativo chegasse ao fim e a demanda privada por MBS se recuperasse. Isso representaria um retorno aos spreads mais favoráveis observados na década de 2010.
O resultado? Uma taxa de juros fixa para hipotecas de 30 anos próxima a 5.00% até 2030. Isso representa uma redução de 70 pontos-base (0.70 ponto percentual) em relação ao cenário base. Para uma hipoteca de US$ 500,000, essa diferença representaria uma economia de aproximadamente US$ 250 por mês, ou US$ 3,000 por ano.
Essa perspectiva otimista não é apenas um desejo. É uma possibilidade realista se as condições econômicas forem favoráveis. Mas isso exige que várias coisas aconteçam corretamente: inflação controlada, crescimento econômico constante, ausência de grandes perturbações geopolíticas e uma política fiscal responsável.
Uma visão cautelosa: o cenário pessimista
Quando as taxas podem permanecer mais altas
Agora, vejamos o outro lado da moeda. E se as coisas não correrem tão bem quanto o esperado? O cenário mais pessimista representa um ambiente mais desafiador para os tomadores de empréstimo.
Nessa conjuntura, a inflação permanece persistentemente acima de 2.5%, recusando-se a retornar à meta do Fed. Enquanto isso, o crescente déficit fiscal dos EUA eleva o prêmio de prazo, à medida que os investidores exigem maiores retornos para manter títulos do governo de longo prazo. Isso mantém o rendimento dos títulos do Tesouro de 10 anos em patamar elevado, próximo a 4.4% a 4.6%.
Ao mesmo tempo, o spread entre os rendimentos dos títulos do Tesouro e as taxas de hipoteca aumenta para 2.40 pontos percentuais, à medida que a volatilidade do mercado cresce e a oferta de títulos lastreados em hipotecas pressiona os mercados secundários. Os credores tornam-se mais cautelosos e o prêmio que cobram sobre os rendimentos dos títulos do Tesouro aumenta.
O que isso significa para as taxas de hipoteca
No cenário mais pessimista, as taxas de juros dos financiamentos imobiliários podem subir para cerca de 7.00% em 2027, antes de recuarem ligeiramente para 6.60% em 2030. Isso seria uma notícia decepcionante para quem espera comprar ou refinanciar um imóvel com taxas mais baixas.
O cenário pessimista nos lembra por que tentar prever o mercado com perfeição é tão difícil. Se você espera que as taxas caiam e elas, na verdade, sobem, você não só perde as oportunidades atuais, como também enfrentará custos mais altos no futuro.
Para investidores estrangeiros, esse cenário destaca a importância de trabalhar com parceiros experientes que entendam as tendências do mercado imobiliário americano. No Nadlan Capital Group, ajudamos nossos clientes a estruturar negócios viáveis em diversos cenários de taxas de juros, não apenas nos mais otimistas.
Entendendo a margem de erro em previsões de longo prazo
Por que as previsões podem errar o alvo
Sejamos honestos sobre algo importante: todas essas previsões de taxas de juros vêm com uma incerteza significativa. Cinco anos é muito tempo nos mercados financeiros, e inúmeros fatores podem fazer com que as taxas subam ou desçam em relação ao previsto.
O rendimento dos títulos do Tesouro americano com vencimento em 10 anos pode superar ou ficar muito aquém das expectativas. Em uma recessão severa, os rendimentos podem despencar, à medida que os investidores buscam a segurança dos títulos do governo. Por outro lado, déficits governamentais crescentes ou inflação inesperada podem fazer com que os rendimentos disparem.
Já vimos como as taxas de juros podem ser imprevisíveis diante de fatores inesperados, como conflitos geopolíticos. O conflito no Oriente Médio mencionado em relatórios recentes é apenas um exemplo de como eventos internacionais podem impactar os mercados financeiros de maneiras inesperadas.
Variáveis que podem mudar tudo
A diferença entre os rendimentos dos títulos do Tesouro e as taxas de hipoteca também pode nos surpreender. Se o Federal Reserve mudar sua abordagem em relação aos títulos lastreados em hipotecas ou se novas regulamentações afetarem o mercado hipotecário, as diferenças podem diminuir mais do que o esperado ou aumentar drasticamente.
A política monetária representa outra variável importante. As decisões do Federal Reserve sobre taxas de juros, aperto quantitativo e outras ferramentas podem alterar todo o cenário. Um novo presidente do Fed, mudanças nas condições econômicas ou pressão política podem influenciar a política de maneiras que as previsões atuais não antecipam.
Por que você ainda precisa de uma previsão do tempo
Apesar dessas incertezas, ter uma previsão das taxas de juros de financiamento imobiliário ainda é valioso. Isso lhe dá uma base para o planejamento e ajuda a entender a gama de possibilidades. Em vez de tomar decisões às cegas, você pode comparar o cenário base com os cenários otimista e pessimista e decidir o que faz sentido para a sua situação.
Ao trabalhar com o Nadlan Capital Group, não nos limitamos a apresentar um único número e encerrar o assunto. Analisamos diferentes cenários, ajudamos você a compreender os riscos e as oportunidades em cada um deles e estruturamos um financiamento que o protege em diversas situações.
Respondendo às suas perguntas mais frequentes.
Será que algum dia voltaremos a ver taxas de juros de 3% para financiamentos imobiliários?
Essa é provavelmente a pergunta que mais ouvimos. A resposta curta é: não nos próximos cinco anos, de acordo com qualquer previsão confiável. Nenhuma das previsões de economistas que analisamos sugere que as taxas de hipoteca retornarão a 3% em um futuro próximo.
Mas eis uma perspectiva importante: quem previu taxas de 3% em 2007, quando as taxas estavam mais ou menos nos níveis atuais? Foram necessários eventos extraordinários, como a Grande Recessão e uma pandemia global, para levar as taxas a mínimas históricas. Esse tipo de ruptura severa é, por definição, difícil de prever.
Outra crise poderia fazer as taxas despencarem? Possivelmente. Mas apostar sua estratégia imobiliária em uma catástrofe não é um planejamento inteligente. É melhor tomar decisões com base em cenários prováveis do que torcer por eventos extremos.
Qual é a faixa mais provável para as taxas de hipoteca em 2027?
Com base na análise que fizemos, as taxas de hipoteca para 2027 provavelmente ficarão entre 5.85% e 6.00%. O cenário mais otimista prevê que elas podem chegar a 5.30%, enquanto o cenário mais pessimista sugere que podem atingir 7.00%.
Essa faixa de valores oferece uma estrutura realista para o seu planejamento. Se você está considerando uma compra ou refinanciamento, pode simular diferentes cenários dentro dessa faixa para ver como eles afetam seu fluxo de caixa e o retorno do seu investimento.
Para investidores estrangeiros que podem estar menos familiarizados com o mercado de hipotecas dos EUA, essas taxas podem parecer altas em comparação com outros países. Mas, no contexto histórico das taxas de hipoteca nos EUA, a faixa de 5.5% a 6.5% é, na verdade, bastante normal. As taxas ultrabaixas dos últimos anos foram a anomalia, não as taxas atuais.
Você deve esperar que as taxas caiam significativamente?
Isso nos leva de volta à questão fundamental: você deve esperar ou agir agora? Com base nas previsões de taxas de hipoteca para 5 anos, não se espera que as taxas caiam drasticamente nos próximos cinco anos em condições econômicas normais.
Se você está esperando taxas de juros de 4% antes de comprar, pode esperar muito tempo. E enquanto espera, os preços dos imóveis podem subir, anulando qualquer economia obtida com taxas mais baixas. Você também pode perder renda de aluguel ou valorização do imóvel, caso esteja investindo em propriedades.
Por outro lado, se as taxas de juros estiverem atualmente em 6.5% e você espera que elas caiam para 5.7% ou 5.8% nos próximos anos, pode fazer sentido comprar agora e planejar o refinanciamento mais tarde. Isso é especialmente verdadeiro se você encontrar um imóvel que atenda aos seus critérios de investimento a um bom preço.
Condições de pagamento com taxa fixa: 2 anos, 5 anos ou 30 anos?
Se você está considerando um financiamento imobiliário com taxa variável (ARM) com um período inicial de taxa fixa, sua decisão deve ser baseada em quanto tempo você planeja manter o imóvel e em sua perspectiva sobre as tendências do mercado imobiliário.
Uma hipoteca de taxa ajustável (ARM) de 2 ou 5 anos geralmente oferece uma taxa inicial mais baixa do que uma hipoteca fixa de 30 anos. Se você tem certeza de que as taxas estarão mais baixas quando o período fixo terminar, ou se planeja vender o imóvel antes disso, uma ARM pode te ajudar a economizar dinheiro.
Mas há riscos envolvidos. Se as taxas subirem em vez de caírem, sua prestação poderá aumentar significativamente quando o período fixo terminar. Para investidores estrangeiros que podem estar menos familiarizados com os ciclos de taxas de juros nos EUA, uma hipoteca fixa de 30 anos geralmente oferece fluxos de caixa mais previsíveis e tranquilidade.
Na Nadlan Capital Group, ajudamos os investidores a avaliar essas opções com base em suas circunstâncias específicas, tolerância ao risco e horizonte de investimento. Não existe uma solução única, mas podemos orientá-lo para a escolha mais adequada ao seu perfil.
Passos práticos para seguir em frente
Avaliando sua situação atual
Agora que você entende a previsão das taxas de hipoteca e o que influencia essas previsões, é hora de aplicar esse conhecimento à sua situação específica. Comece fazendo a si mesmo algumas perguntas-chave:
Quais são seus objetivos de investimento? Você busca fluxo de caixa, valorização ou ambos? Por quanto tempo pretende manter os imóveis? Qual é a sua tolerância ao risco? Como as taxas de juros atuais afetam sua capacidade de gerar fluxo de caixa positivo ou atingir suas metas de retorno?
Se você for um investidor estrangeiro, também precisa considerar as taxas de câmbio, as taxas de transferência internacional e como as leis tributárias dos EUA afetam seus retornos. Esses fatores podem ser tão importantes quanto a própria taxa de juros do financiamento imobiliário.
Fazendo os cálculos
Não tome decisões baseadas em emoções ou no medo de perder uma oportunidade. Faça projeções financeiras detalhadas usando diferentes cenários de taxas de juros. Simule o que acontece se as taxas caírem para 5.5%, permanecerem em 6% ou subirem para 6.5%. Analise como cada cenário afeta seu fluxo de caixa, retorno sobre o investimento e situação financeira geral.
Lembre-se de que o custo total de ser proprietário de um imóvel ou investir em imóveis inclui mais do que apenas a taxa de juros do financiamento. Impostos sobre a propriedade, seguro, manutenção, administração do imóvel e possíveis períodos de vacância também influenciam o retorno. Um imóvel que não apresenta bom desempenho com taxas de 6% provavelmente também não apresentará bom desempenho com taxas de 5.5%.
Obtendo orientação especializada
A complexidade do financiamento imobiliário nos EUA, especialmente para investidores estrangeiros, torna a orientação profissional essencial. No Nadlan Capital Group, somos especializados em ajudar clientes internacionais a compreender o cenário de hipotecas nos EUA e a estruturar negócios que se adequem às suas situações específicas.
Já ajudamos investidores de dezenas de países a comprar e financiar imóveis nos EUA com sucesso. Entendemos os desafios que você enfrenta, desde os requisitos de documentação e considerações cambiais até a compreensão do sistema de crédito americano. Nosso objetivo é tornar o processo o mais claro e simples possível.
Um de nossos clientes de Israel compartilhou recentemente: “Trabalhar com o Nadlan Capital Group me deu confiança em um mercado que eu não entendia completamente. Eles me explicaram como funcionam as taxas de hipoteca nos EUA, me ajudaram a modelar diferentes cenários e encontraram financiamento que tornou meu investimento lucrativo mesmo com as taxas atuais.”
Agindo de acordo com o seu cronograma.
As previsões para as taxas de juros de hipotecas indicam que elas diminuirão gradualmente, mas permanecerão na faixa de 5.5% a 6% nos próximos anos. Isso significa que não há urgência em tomar uma decisão precipitada, mas também não há motivo convincente para esperar por taxas drasticamente mais baixas que podem não se concretizar.
Em vez de tentar prever o mercado perfeitamente, concentre-se em encontrar imóveis que atendam aos seus critérios de investimento a preços razoáveis. Se os números fecharem com as taxas atuais e houver potencial para refinanciar a taxas mais baixas posteriormente, você terá uma situação vantajosa em ambos os casos.
Para quem possui imóveis com hipotecas de taxas de juros mais altas, continue monitorando as taxas e esteja preparado para refinanciar quando fizer sentido financeiramente. Em geral, se você conseguir reduzir sua taxa em 0.75 a 1 ponto percentual e planeja manter o imóvel por tempo suficiente para recuperar os custos de fechamento, o refinanciamento vale a pena ser considerado.
Olhando além dos números
Uma visão mais ampla do investimento imobiliário.
Embora as taxas de juros dos financiamentos imobiliários sejam importantes, elas representam apenas um fator para o sucesso do investimento imobiliário. A localização do imóvel, as condições do mercado local, a demanda por aluguel, o estado de conservação do imóvel e a qualidade da administração desempenham papéis cruciais para o sucesso do seu investimento.
Alguns dos melhores investimentos imobiliários acontecem quando as taxas de juros estão mais altas, porque há menos concorrência e os vendedores estão mais motivados. Se todos estão esperando por taxas mais baixas, você pode encontrar melhores negócios agindo enquanto outros hesitam.
Isso é especialmente verdadeiro para investidores estrangeiros que trazem uma perspectiva global para os mercados dos EUA. Eles podem identificar oportunidades que compradores locais não percebem, principalmente em mercados que atraem inquilinos ou compradores internacionais.
Construindo riqueza a longo prazo
Historicamente, o mercado imobiliário tem sido um dos caminhos mais confiáveis para a construção de patrimônio, independentemente de as taxas de juros dos financiamentos imobiliários estarem em 3%, 6% ou 9%. A chave é comprar imóveis que gerem fluxo de caixa positivo ou que tenham forte potencial de valorização, mantendo-os por tempo suficiente para que a valorização e a amortização do financiamento trabalhem a seu favor.