

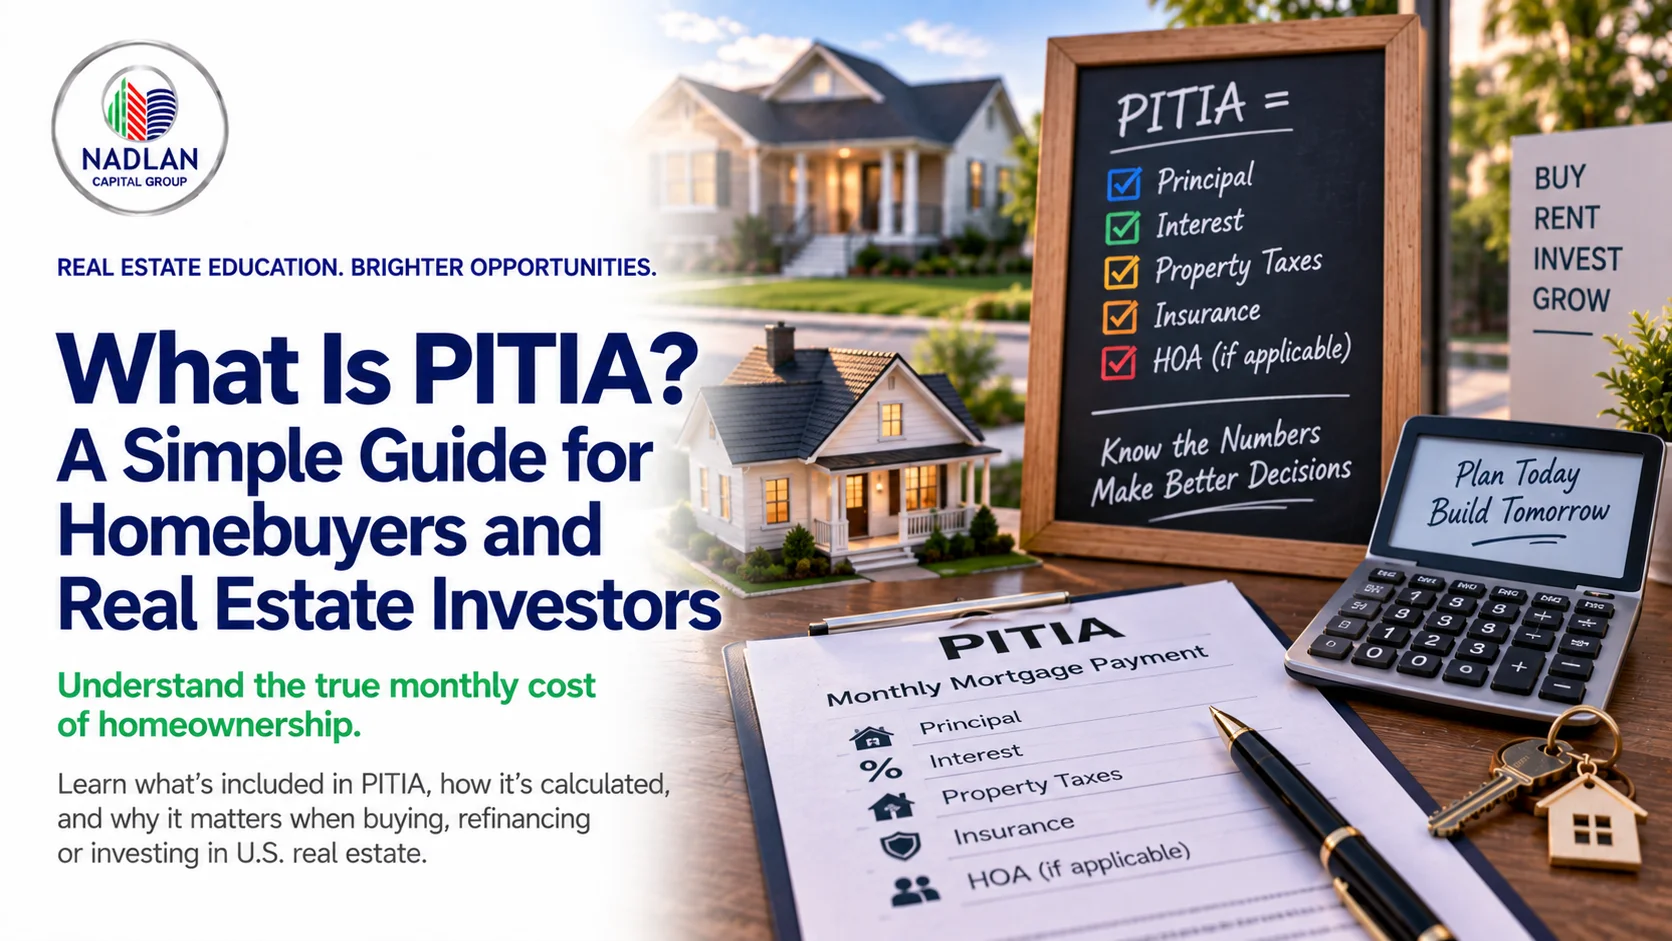
Se você estiver solicitando um financiamento imobiliário ou um empréstimo com base no DSCR ( Índice de Cobertura de Serviço da Dívida ), poderá encontrar o termo PITIA ( Pittory It In Aid - Pi ...
PITIA representa os principais custos mensais associados à propriedade e ao financiamento de um imóvel. Os credores o utilizam para estimar a despesa mensal total com moradia e, em muitos casos, para determinar se um mutuário ou um imóvel para locação pode arcar com o empréstimo.
Compreender o PITIA é especialmente importante para investidores imobiliários, pois pode afetar diretamente os cálculos do DSCR, a qualificação para empréstimos e o fluxo de caixa mensal.
O que significa PITIA?
PITIA significa:
P – Diretor
Eu – Interesse
T – Impostos
I – Seguros
A – Taxas de associação
Em conjunto, essas despesas compõem o valor da prestação mensal da habitação utilizado por muitos credores.
Diretor
O principal é a parcela do pagamento da hipoteca que reduz o saldo devedor do empréstimo.
Se você pegar um empréstimo de 300,000 dólares, cada pagamento do principal reduzirá gradualmente esse saldo de 300,000 dólares.
Interesse
Juros são o custo de emprestar dinheiro.
O valor depende de fatores como:
- Montante do empréstimo
- Taxa de juro
- Prazo do empréstimo
- Estrutura de amortização
O valor principal e os juros geralmente são combinados em uma única prestação mensal do financiamento imobiliário.
Impostos sobre a propriedade
Os impostos sobre a propriedade são cobrados pelos governos locais e geralmente são baseados no valor avaliado do imóvel.
Normalmente, o credor converte o imposto anual em um valor mensal ao calcular o PITIA (Imposto sobre a Renda de Pessoa Física).
Por exemplo:
Imposto predial anual: US$ 4,800
Valor mensal do imposto:
$ 4,800 ÷ 12 = $ 400
Seguros
Isso geralmente se refere a seguros residenciais ou de imóveis.
Se o prêmio anual do seguro for de US$ 1,800:
$1,800 ÷ 12 = $150 por mês
Dependendo do imóvel e do empréstimo, seguros adicionais, como o seguro contra inundações, também podem afetar o custo da moradia.
Taxas de associação
O "A" em PITIA geralmente se refere a taxas de associação de moradores ou taxas de associação semelhantes.
Isso é comum em casos de:
- Condomínios
- Townhouses
- Comunidades planejadas
- Determinados empreendimentos residenciais
Caso não haja taxa de condomínio ou associação de moradores, essa parcela pode ser simplesmente zero.
Exemplo de PITIA
Suponha que um imóvel para investimento tenha as seguintes despesas mensais:
Principal e juros: $2,100
Impostos sobre a propriedade: $350
Seguro: $150
HOA: $100
O PITIA seria:
$ 2,100 + $ 350 + $ 150 + $ 100 = $ 2,700 por mês
Esse valor de US$ 2,700 oferece ao credor uma visão mais completa do custo mensal da moradia no imóvel do que analisar apenas o valor da prestação do financiamento.
PITIA vs. PITI
Você também pode encontrar o termo PITI.
PITI inclui:
Principal + Juros + Impostos + Seguro
O PITIA inclui as mesmas despesas mais as quotas de associação.
Então a diferença é simples:
PITI = Principal + Juros + Impostos + Seguro
PITIA = Principal + Juros + Impostos + Seguro + Taxas de condomínio
Para imóveis sem associação de moradores (HOA), PITI e PITIA podem ser considerados equivalentes.
Por que o PITIA é importante para empréstimos DSCR?
O PITIA é particularmente importante para o financiamento de imóveis para locação.
Muitos financiadores que utilizam o critério DSCR comparam o aluguel mensal qualificado do imóvel com o valor mensal do PITIA (pagamento de juros, impostos e despesas).
Uma fórmula simplificada é:
DSCR = Aluguel Mensal Qualificado ÷ PITIA
Por exemplo:
Aluguel mensal: US$ 3,500
PITIA: US$ 2,800
DSCR:
$ 3,500 ÷ $ 2,800 = 1.25
Um DSCR de 1.25 significa que a renda de aluguel qualificada é cerca de 25% maior do que o pagamento mensal qualificado do imóvel.
Se o PITIA aumentar, o DSCR pode diminuir.
É por isso que impostos prediais mais altos, custos de seguro ou taxas de condomínio podem afetar o valor que um investidor pode obter de empréstimo.
Exemplo: Como o PITIA altera o DSCR
Imagine um imóvel alugado por US$ 3,000 por mês.
Cenário 1
PITIA: US$ 2,400
DSCR:
$ 3,000 ÷ $ 2,400 = 1.25
Cenário 2
Aumentos nos seguros ou impostos fazem com que o PITIA se torne:
$2,750
Novo DSCR:
$ 3,000 ÷ $ 2,750 = 1.09
A renda do aluguel não mudou.
No entanto, o aumento do PITIA reduziu significativamente a cobertura do serviço da dívida do imóvel.
Para os investidores, é por isso que os impostos e seguros devem ser verificados antes de presumir que um negócio se qualifica para financiamento DSCR.
O que normalmente não está incluído no PITIA?
O PITIA não inclui automaticamente todos os custos de propriedade de um imóvel para aluguel.
Despesas que podem ficar fora do cálculo básico do PITIA incluem:
- Gestão de propriedades
- Reparos
- Manutenção
- Utilities
- Vaga
- Custos de arrendamento
- Gastos de capital
- Paisagismo
- Controle de pragas
Essas despesas ainda são importantes ao decidir se um imóvel para alugar é lucrativo.
Um imóvel pode ter um DSCR aceitável e ainda assim gerar um fluxo de caixa fraco após a consideração de todas as despesas operacionais.
PITIA e seu pagamento mensal real
Os mutuários às vezes se concentram apenas no valor anunciado da prestação do financiamento imobiliário.
Por exemplo, uma calculadora de empréstimo pode mostrar:
Principal e juros: $ 2,000
Mas a obrigação mensal real de habitação pode ser:
Principal e juros: $2,000
Impostos: $400
Seguro: $180
HOA: $120
PITIA real:
$2,700
Essa diferença de 700 dólares pode afetar significativamente a acessibilidade e o retorno do investimento.
Ao analisar opções de financiamento, sempre solicite o valor estimado da prestação mensal , e não apenas o valor principal e os juros.
Como um investidor pode estimar o PITIA?
Antes de solicitar as condições de empréstimo, colete:
- Valor do empréstimo proposto
- Taxa de juros estimada
- Prazo do empréstimo
- Impostos anuais sobre a propriedade
- Prêmio anual de seguro
- Taxas mensais de condomínio ou associação de moradores
Então calcule:
**Principal e Juros Mensais**
- Impostos anuais ÷ 12
- Seguro anual ÷ 12
- Taxas mensais de associação
= Estimativa de PITIA**
Isso fornece um ponto de partida útil para avaliar o DSCR e o fluxo de caixa mensal esperado.
Por que os investidores devem calcular o PITIA antes de comprar?
PITIA não deve ser uma reflexão tardia.
Antes de comprar um imóvel para alugar, os investidores devem comparar:
Aluguel mensal esperado
contra
PITIA esperado
Um imóvel pode parecer atraente com base no preço de compra e no aluguel, mas impostos prediais, seguros ou taxas de condomínio elevados podem comprometer a rentabilidade.
Isso é especialmente importante em mercados onde os custos de seguro ou de impostos sobre a propriedade são elevados.
Um cálculo simples do PITIA antes de fazer uma oferta pode ajudar a identificar problemas de financiamento precocemente.
ponto de partida
PITIA significa Principal, Juros, Impostos, Seguro e Taxas de Associação.
Representa as principais despesas mensais de habitação associadas a um imóvel financiado.
Para investidores imobiliários, o PITIA é particularmente importante porque muitos credores que utilizam o DSCR o usam para avaliar se a renda do aluguel é suficiente para suportar o empréstimo.
Não avalie um imóvel baseando-se apenas no valor da prestação do financiamento imobiliário.
Analise sempre o PITIA completo e compare-o com a receita de aluguel esperada, as despesas operacionais e o fluxo de caixa geral do imóvel.
O Nadlan Capital Group pode ajudar os investidores a calcular o PITIA estimado, o DSCR e as opções de financiamento antes de prosseguirem com um empréstimo para imóveis de investimento.
Perguntas frequentes
O que significa PITIA?
PITIA significa Principal, Juros, Impostos, Seguro e Taxas de Associação.
Qual a diferença entre PITI e PITIA?
PITI inclui o principal, os juros, os impostos e o seguro. PITIA adiciona as taxas de associação ou de condomínio.
A taxa de condomínio está incluída no PITIA?
Sim. O "A" geralmente representa taxas de associação, como as taxas de condomínio.
PITIA é o mesmo que uma prestação de hipoteca?
Não exatamente. O principal e os juros referem-se ao pagamento da hipoteca em si, enquanto o PITIA também inclui impostos, seguro e taxas de condomínio.
Por que o PITIA é importante para um empréstimo DSCR?
Muitos credores que concedem empréstimos com base no DSCR (Índice de Cobertura do Serviço da Dívida) comparam o aluguel mensal qualificado do imóvel com o PITIA (Private Interest Administration, Interest Administration, and Investments and Transfers - Ações, Imposto de Renda e Seguro) para calcular o índice de cobertura do serviço da dívida.
O PITIA inclui manutenção?
Geralmente não. Manutenção, administração, vacância, reparos e outras despesas operacionais são separadas do cálculo básico do PITIA.