

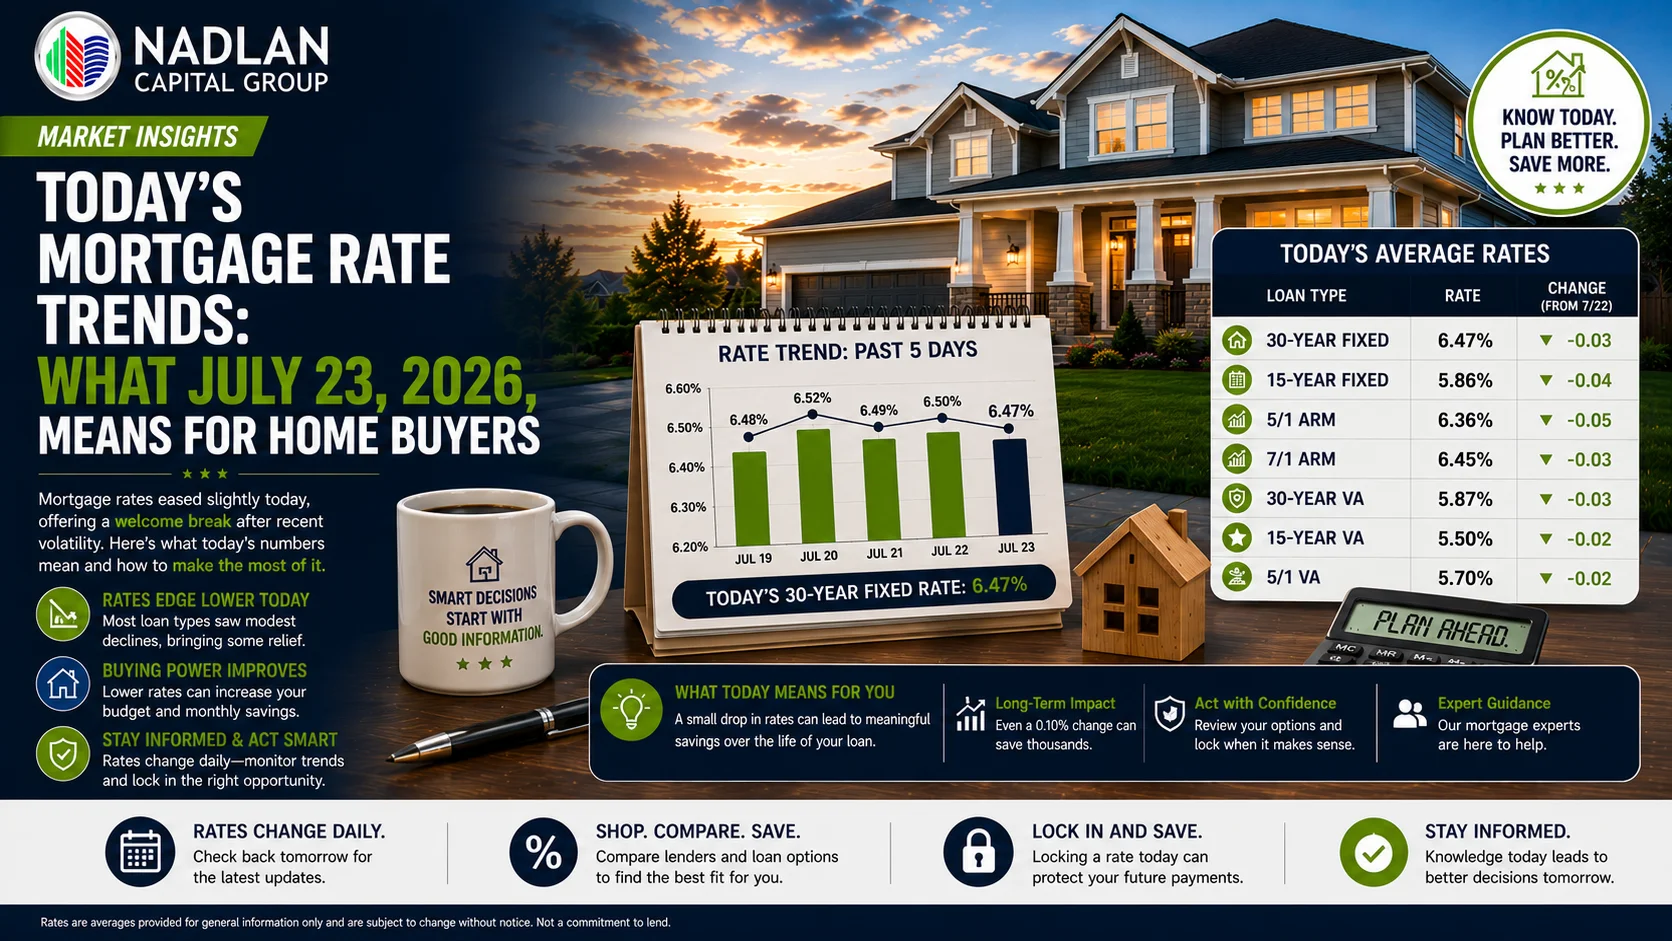
As taxas de juros de hipotecas sofreram novas alterações hoje, 23 de julho de 2026, com mudanças pequenas, porém importantes, que podem afetar a compra ou o refinanciamento do seu próximo imóvel. Os dados mais recentes do mercado de hipotecas da Zillow mostram uma leve queda na taxa média de hipotecas fixas de 30 anos, enquanto as taxas de hipotecas fixas de 15 anos e as hipotecas de taxa ajustável 5/1 se ajustaram em direções opostas. Compreender essas taxas de hipoteca atuais pode ajudá-lo a tomar decisões mais inteligentes sobre seus pagamentos mensais e custos a longo prazo. Vamos analisar o que os números de hoje significam para você.
Taxas de hipoteca atuais para 23 de julho de 2026
Visão geral das taxas de compra
Os números de hoje do mercado de hipotecas da Zillow mostram que a taxa fixa para hipotecas de 30 anos está em 6.514%, uma queda de 4.4 pontos-base em relação a ontem. Essa pequena redução pode não parecer muito, mas mesmo pequenas variações nas taxas podem impactar seus pagamentos mensais e o total de juros pagos ao longo da duração do seu empréstimo.
A taxa de juros para hipotecas fixas de 15 anos está atualmente em 5.826%, enquanto as taxas para hipotecas de taxa ajustável 5/1 caíram para 6.336%. Para quem considera financiamentos VA, as taxas para hipotecas VA de 30 anos estão em 5.998%, oferecendo uma opção mais vantajosa do que os financiamentos convencionais.
Segue abaixo a análise completa das taxas de juros hipotecárias atuais:
-
Fixo de 30 anos: 6.514%
-
Fixo de 20 anos: 6.385%
-
Fixo de 15 anos: 5.826%
-
5/1 BRAÇO: 6.336%
-
7/1 BRAÇO: 6.271%
Taxas de refinanciamento hoje
Se você está pensando em refinanciar, as taxas de refinanciamento estão ligeiramente mais baixas do que as taxas de compra em algumas categorias. A taxa de refinanciamento fixa de 30 anos é de 6.451%, enquanto a taxa de refinanciamento de hipoteca fixa de 15 anos está em 5.749%.
As taxas de hipoteca VA para refinanciamento permanecem competitivas, com o refinanciamento VA de 30 anos em 5.812% e o refinanciamento VA de 15 anos em 5.612%.
O que essas taxas significam para o seu orçamento
Vamos falar de números reais. Usando uma calculadora de financiamento imobiliário, você pode ver como essas taxas afetam suas obrigações mensais. Para uma casa de US$ 425,000 com uma entrada de 20% às taxas atuais, você pagará aproximadamente US$ 2,673 por mês, incluindo impostos e seguro.
Essa prestação mensal é composta por principal, juros, impostos sobre a propriedade e seguro residencial. A calculadora de financiamento imobiliário é sua melhor amiga na hora de comprar uma casa, pois oferece uma visão realista do valor que você realmente pagará por mês.
Escolhendo entre taxas fixas e ajustáveis
A escolha entre uma hipoteca fixa de 30 anos e uma hipoteca de taxa ajustável 5/1 depende dos seus planos. Se você pretende ficar no mesmo imóvel por décadas, a estabilidade de uma taxa fixa faz sentido. Sua taxa permanece a mesma por 30 anos, ponto final. Sem surpresas, sem ajustes.
Com um financiamento imobiliário de taxa ajustável 5/1 (ARM 5/1), você obtém uma taxa inicial mais baixa por cinco anos. Depois disso, sua taxa é ajustada anualmente com base nas condições de mercado. Isso pode ser vantajoso se você planeja vender ou refinanciar o imóvel antes do início do período de ajuste. No entanto, é preciso estar confortável com um certo grau de incerteza.
A decisão entre 30 anos e 15 anos
É aqui que muitos compradores se complicam. O financiamento imobiliário fixo de 15 anos oferece uma taxa de juros menor (5.826% contra 6.514% para o de 30 anos), e você pagará muito menos juros ao longo do tempo. Mas suas parcelas mensais serão maiores porque você estará quitando o financiamento na metade do tempo.
A opção de 30 anos oferece mais flexibilidade no seu orçamento mensal. As parcelas são menores, o que pode ser importante na hora de administrar outras despesas ou aumentar sua poupança. A desvantagem é o pagamento de mais juros ao longo do prazo do empréstimo.
Encontrando as taxas de hipoteca mais baixas
Conseguir as menores taxas de juros para financiamento imobiliário não depende apenas de prever o mercado. Você tem mais controle do que imagina. Os bancos analisam sua pontuação de crédito, sua relação dívida/renda e o valor da entrada ao definir sua taxa.
Antes de se candidatar, reserve um tempo para melhorar sua pontuação de crédito, se necessário. Quite suas dívidas existentes. Economize para dar uma entrada maior. Essas medidas podem economizar milhares de reais em juros ao longo dos anos.
Além disso, pesquise bastante. Não se limite a consultar apenas uma instituição financeira. Compare as ofertas de bancos, cooperativas de crédito e empresas especializadas em financiamento imobiliário. A diferença entre as opções oferecidas pode ser significativa.
Considerações Especiais para Investidores Estrangeiros
Se você está investindo em imóveis nos EUA estando no exterior, o processo de financiamento imobiliário pode parecer complexo. Você se depara com sistemas desconhecidos, diferentes exigências de documentação e critérios de qualificação intrincados.
Na Nadlan Capital Group, trabalhamos diariamente com investidores estrangeiros. Compreendemos os desafios únicos que você enfrenta e podemos orientá-lo durante todo o processo. Nossos clientes valorizam ter alguém que fala a sua língua (literal e figurativamente) e sabe como estruturar financiamentos que funcionem para compradores internacionais.
Um cliente de Israel nos disse recentemente: "Achei que conseguir um financiamento imobiliário nos EUA seria impossível, mas o Nadlan Capital Group tornou tudo muito simples. Eles me explicaram cada etapa e encontraram taxas competitivas para mim."
Quando considerar o refinanciamento
Devo refinanciar? Depende de vários fatores. Alguns especialistas dizem que o refinanciamento faz sentido quando você consegue reduzir sua taxa de juros em 1% a 2%. Mas a resposta real depende do seu ponto de equilíbrio.
Calcule quanto tempo leva para que suas economias mensais compensem os custos de fechamento. Se você planeja permanecer na casa por mais tempo do que esse período de retorno do investimento, o refinanciamento pode lhe economizar dinheiro.
As taxas de refinanciamento atuais são competitivas, especialmente para prazos de 15 anos. Se você puder arcar com parcelas mensais mais altas, refinanciar de um empréstimo de 30 anos para um de 15 anos pode gerar uma economia considerável nos juros.
Dando os próximos passos
Comece usando uma calculadora de financiamento imobiliário para entender o que você pode pagar. Seja honesto sobre seu orçamento e inclua todos os custos: principal, juros, impostos, seguro e quaisquer taxas de condomínio.
Em seguida, obtenha a pré-aprovação. Isso demonstra aos vendedores que você está falando sério e ajuda a entender exatamente as taxas de juros para as quais você se qualifica. Não espere até encontrar a casa perfeita para iniciar esse processo.
Para investidores estrangeiros ou qualquer pessoa que precise de soluções de financiamento imobiliário especializadas, entre em contato com especialistas que entendam sua situação. No Nadlan Capital Group , oferecemos orientação personalizada e acesso a programas de financiamento desenvolvidos para compradores internacionais.
As taxas de juros hipotecárias atuais representam uma oportunidade para compradores preparados. Seja para a compra do primeiro imóvel ou para expandir seu portfólio de investimentos, entender esses números lhe dará uma posição mais forte para negociar e planejar.
Lembre-se: a melhor taxa é aquela que se encaixa nos seus objetivos financeiros de longo prazo. Dedique um tempo para comparar opções, tirar dúvidas e trabalhar com profissionais que tenham seus melhores interesses em mente.
Perguntas frequentes
Qual banco está oferecendo as menores taxas de hipoteca no momento?
De acordo com pesquisas recentes, o Chase e o Citibank estão entre os credores que oferecem taxas médias competitivas. Dito isso, você deve comparar as taxas com vários credores, incluindo bancos, cooperativas de crédito e empresas especializadas em financiamento imobiliário. As taxas variam de acordo com o seu perfil financeiro pessoal, portanto, a menor taxa para um mutuário pode não ser a mesma para outro.
É possível obter uma taxa de juros de 2.75% para um financiamento imobiliário no mercado atual?
Não, taxas de 2.75% são extremamente raras em 2026. A única maneira de conseguir uma taxa tão baixa seria por meio de um financiamento imobiliário transferível de um vendedor que tenha fixado sua taxa durante 2020 ou 2021, quando as taxas atingiram mínimas históricas. As taxas de financiamento imobiliário atuais estão bem acima de 5% para a maioria dos produtos de crédito.
Qual a diferença de taxa que devo usar para refinanciar meu empréstimo hipotecário?
Muitos especialistas recomendam o refinanciamento quando é possível reduzir a taxa de juros em 1% a 2%, mas a decisão certa depende da sua situação específica. Calcule o ponto de equilíbrio dividindo os custos de fechamento pela sua economia mensal. Se você pretende permanecer no imóvel por mais tempo do que o necessário para atingir o ponto de equilíbrio, o refinanciamento provavelmente faz sentido financeiramente.
Como funcionam os empréstimos hipotecários com taxa variável após o período inicial de taxa fixa?
Com um financiamento imobiliário de taxa ajustável 5/1 (ARM 5/1), sua taxa permanece fixa durante os primeiros cinco anos e, em seguida, é ajustada anualmente pelo restante do prazo do empréstimo. A nova taxa é baseada em um índice de referência mais uma margem definida pelo seu credor. Sua taxa pode subir ou descer dependendo das condições econômicas, mas a maioria dos financiamentos imobiliários de taxa ajustável possui limites máximos que restringem o quanto sua taxa pode variar a cada ano e ao longo da duração do empréstimo.
Investidores estrangeiros podem obter taxas de hipoteca competitivas nos EUA?
Sim, investidores estrangeiros podem acessar taxas de hipoteca competitivas nos EUA, embora o processo exija documentação diferente daquela normalmente fornecida por mutuários nacionais. Trabalhar com um credor ou corretor experiente em hipotecas para estrangeiros ajuda a lidar com os requisitos relacionados a histórico de crédito, comprovação de renda e entrada. Muitos investidores estrangeiros financiam com sucesso imóveis de investimento nos EUA com taxas comparáveis às opções oferecidas a investidores nacionais.