Refinanciar um imóvel em vez de vendê-lo pode oferecer diversos benefícios aos proprietários, dependendo de seus objetivos e circunstâncias financeiras. Aqui estão alguns dos principais benefícios do refinanciamento de uma propriedade:
A maioria dos credores oferece a opção de reduzir a taxa - normalmente em 1%. O custo para reduzir a taxa será mostrado na planilha de ofertas - geralmente é 1 ponto ou 1% do empréstimo para cada redução de 0.25% da taxa de juros.
Comprar pontos é basicamente como tomar outro empréstimo dentro do empréstimo atual - já que nossas economias mensais eventualmente compensam o custo e, a partir do ponto de equilíbrio, começamos a economizar todos os meses pelo resto da vida do empréstimo.
O custo para reduzir a taxa ao máximo é de 4 pontos, o que em um empréstimo de $ 100,000 equivale a $ 4000. Vamos calcular a economia mensal, dividir pelo custo e ver quando pagaremos e quanto economizaremos durante a vida do empréstimo.
Exemplo de uso de pontos
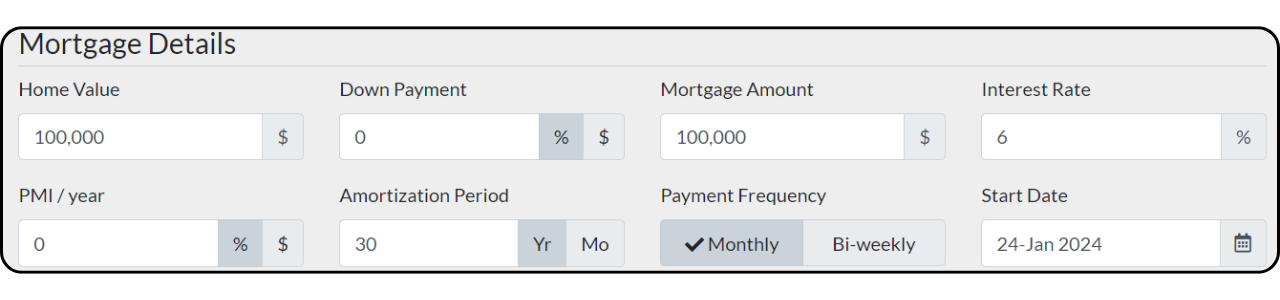
Vamos demonstrar quando comprar para baixo a taxa faz sentido no seguinte cenário:
Tamanho do empréstimo: $ 100,000
Taxa de hipoteca inicial: %6
Taxa mais baixa possível após a redução de pontos: 5%
Custo para reduzir a taxa ao máximo - 4 pontos - que é 4% do empréstimo: $ 4000
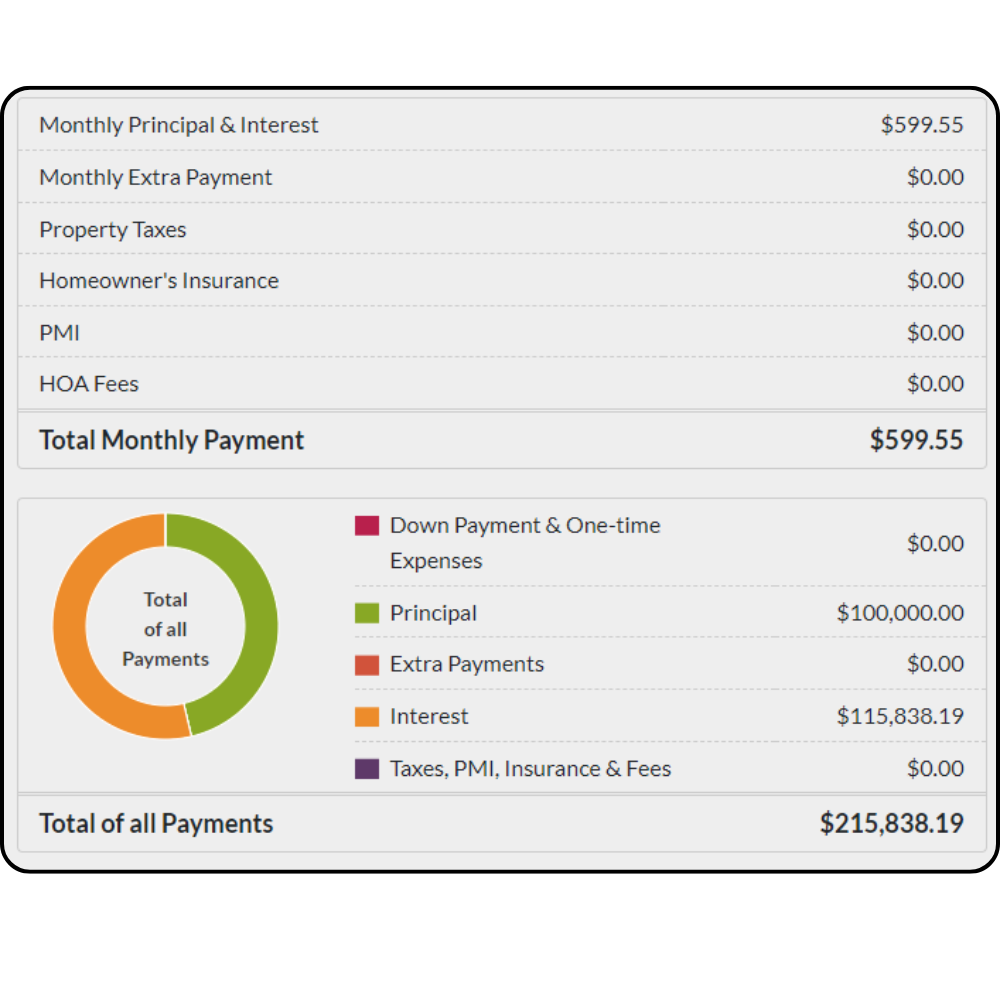
Custos de hipoteca com juros de 6%
Pagamento mensal de principal + juros: $599.55
Juros totais durante a vida do empréstimo: $115,389.19
Total de todos os pagamentos: $215,838.19
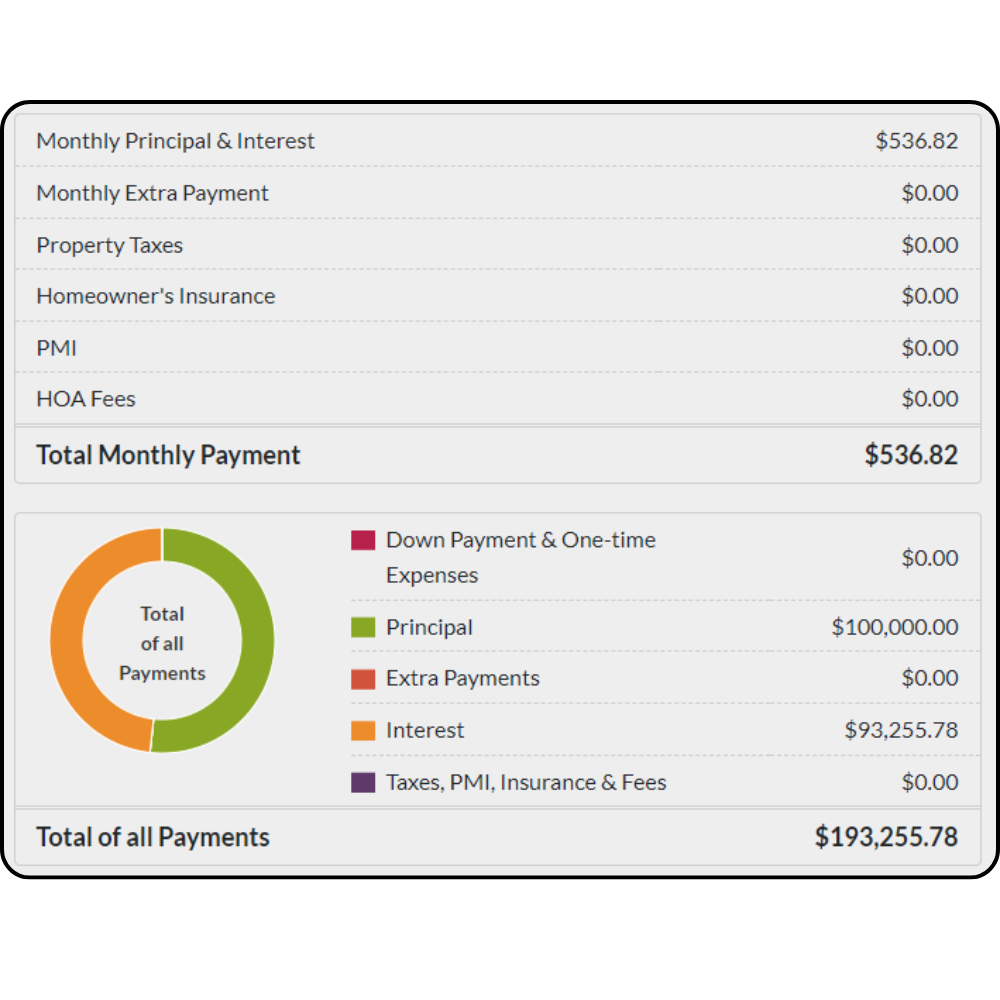
Custos de hipoteca com juros de 5%
Pagamento mensal de principal + juros: $536.82
Juros totais durante a vida do empréstimo: $93.255.78
Total de todos os pagamentos: $193,255.78
Quantos anos para empatar?
Poupança mensal com a taxa mais baixa: $ 599.55 - 536.82 = $ 62.73
Quantos meses para devolver os $ 4000: $ 4000 / $ 62.73 = 63.76 meses, o que equivale a 5.31 anos para atingir o ponto de equilíbrio.
Total de juros economizados: US$ 115,838.19 - US$ 93,255.78 = US$ 22,582.41