

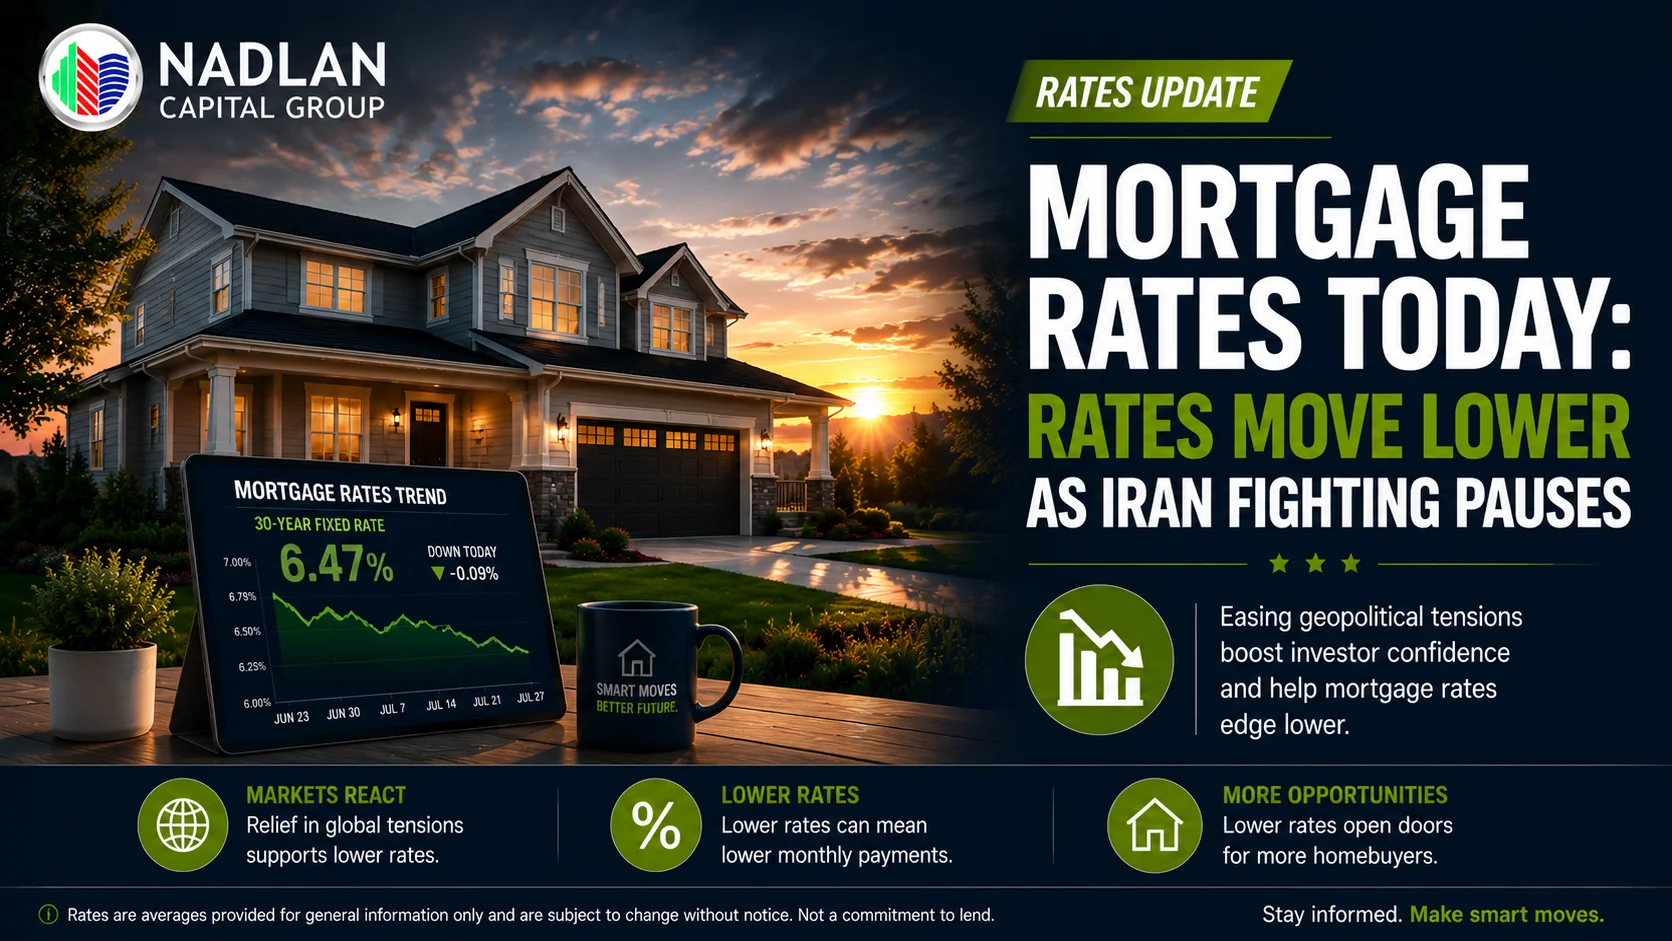
As taxas de juros dos financiamentos imobiliários caíram em 28 de julho de 2026, após uma pausa nos conflitos envolvendo o Irã, o que aliviou as preocupações do mercado. Se você acompanhou a alta das taxas na última semana, essa mudança pode afetar seus próximos passos. Nesta atualização, você terá uma visão clara do que as taxas de juros de hoje significam para seus planos de compra ou refinanciamento de imóveis.
Taxas de hipoteca atuais: o que você precisa saber hoje
As taxas de hipoteca de 28 de julho de 2026 trouxeram boas notícias para compradores e investidores. Após uma semana de aumento nos custos, as taxas seguiram uma direção mais favorável. A taxa de hipoteca fixa de 30 anos caiu para 6.62%, oferecendo um alívio para aqueles que planejam entrar no mercado ou refinanciar empréstimos existentes.
Eis como ficam os números para empréstimos para compra:
-
Hipoteca fixa de 30 anos: 6.62%
-
Hipoteca fixa de 20 anos: 6.51%
-
Hipoteca fixa de 15 anos: 5.98%
-
Hipoteca de taxa ajustável 5/1 (ARM): 6.46%
-
7/1 BRAÇO: 6.41%
-
Hipoteca VA de 30 anos: 5.94%
-
Hipoteca VA de 15 anos: 5.48%
Sua taxa de juros real dependerá de diversos fatores, incluindo seu perfil de crédito, o valor da entrada, a localização do imóvel e a instituição financeira escolhida. É aqui que a ajuda de profissionais experientes faz toda a diferença.
Taxas de refinanciamento em julho de 2026: uma análise mais detalhada.
As taxas de refinanciamento para julho de 2026 permaneceram ligeiramente superiores às taxas de compra na maioria dos tipos de empréstimo. Se você está considerando refinanciar, aqui estão as médias de hoje:
-
Refinanciamento com taxa fixa de 30 anos: 6.73%
-
Refinanciamento com taxa fixa de 20 anos: 6.66%
-
Refinanciamento com taxa fixa de 15 anos: 6.08%
-
Refinanciamento ARM 5/1: 6.74%
-
Refinanciamento ARM 7/1: 6.42%
-
Refinanciamento VA de 30 anos: 5.99%
-
Refinanciamento VA de 15 anos: 5.66%
A diferença entre as taxas de compra e refinanciamento pode variar de acordo com as condições de mercado, portanto, manter-se informado ajuda você a tomar decisões mais acertadas.
Entendendo a queda das taxas de juros dos financiamentos imobiliários
Essa queda nas taxas de hipoteca ocorreu em resposta à redução das tensões no Oriente Médio nos mercados financeiros. Quando as preocupações geopolíticas diminuem, os investidores frequentemente ajustam suas posições, o que pode influenciar os rendimentos dos títulos e, consequentemente, os preços das hipotecas.
O impacto global nas taxas de hipoteca é real e vale a pena entender. Quando a incerteza aumenta, os investidores migram para ativos mais seguros, como títulos do governo. Quando essas preocupações diminuem, o oposto pode acontecer. Essa conexão entre eventos mundiais e seus custos de empréstimo é um dos motivos pelos quais as taxas podem mudar diariamente.
Além dos fatores geopolíticos, diversos elementos continuam a moldar a análise do mercado hipotecário :
-
Tendências da inflação e como elas afetam o poder de compra
-
Preços da energia e seus efeitos em cadeia na economia
-
Decisões de política monetária e ajustes nas taxas de juros do Federal Reserve
-
saúde econômica geral, tanto nacional quanto internacionalmente
Por que o financiamento imobiliário fixo de 30 anos continua popular?
Para muitos compradores, especialmente aqueles que são novos no mercado imobiliário dos EUA, o financiamento imobiliário fixo de 30 anos oferece previsibilidade e parcelas mensais acessíveis. Com a taxa média atual de 6.62%, esse tipo de financiamento distribui as parcelas ao longo de 360 meses, mantendo as obrigações mensais mais baixas em comparação com prazos mais curtos.
A desvantagem? Você pagará mais juros ao longo da duração do empréstimo. Mas para investidores estrangeiros que estão construindo um portfólio imobiliário nos EUA ou para compradores de primeira viagem que estão se estabelecendo no mercado, a estabilidade pode valer a pena.
Hipotecas de 15 anos: Patrimônio líquido mais rápido, prestações mais altas.
A taxa de juros fixa para um financiamento imobiliário de 15 anos é de 5.98%, oferecendo uma taxa menor do que a de um financiamento de 30 anos. Essa opção permite acumular patrimônio mais rapidamente e economizar uma quantia considerável em juros ao longo do tempo.
A desvantagem é a mensalidade mais alta, já que o empréstimo é pago na metade do tempo. Para investidores com fluxo de caixa robusto ou para quem busca quitar imóveis mais rapidamente, essa pode ser uma excelente opção.
Hipotecas com taxa fixa vs. ajustável
Os empréstimos hipotecários com taxa fixa mantêm a sua taxa de juros inalterada durante todo o prazo do empréstimo. Você sabe exatamente quanto pagará a cada mês, o que simplifica o orçamento e o planejamento a longo prazo.
As hipotecas de taxa ajustável (ARMs, na sigla em inglês) começam com um período fixo antes que a taxa possa ser alterada. Uma ARM 7/1, por exemplo, mantém a mesma taxa por sete anos e, em seguida, ajusta-se anualmente com base nas condições de mercado.
Empréstimos com taxa ajustável (ARMs) podem ser uma boa opção se você planeja vender ou refinanciar seu imóvel antes do início do período de ajuste. No entanto, eles apresentam riscos, já que as parcelas futuras podem aumentar caso as taxas de juros subam.
Como conseguir melhores taxas de empréstimo imobiliário em julho de 2026
Embora as condições de mercado definam a base para as taxas de hipoteca atuais , você ainda pode melhorar suas ofertas individuais. Veja como:
Construa seu perfil de crédito
Uma boa pontuação de crédito abre portas para melhores taxas. Se você é novo no sistema de crédito dos EUA, comece a construir seu histórico desde cedo. Pague suas contas em dia, mantenha o uso do crédito baixo e revise seus relatórios de crédito regularmente.
Aumente seu adiantamento
Investir mais dinheiro inicialmente reduz o risco para o credor e pode resultar em melhores condições de empréstimo. Para investidores estrangeiros, isso também demonstra estabilidade financeira e comprometimento com o investimento.
Reduzir as obrigações de dívida mensais
Os credores analisam sua relação dívida/renda. Reduzir suas obrigações mensais de dívida melhora essa relação e torna você um tomador de empréstimo mais atraente.
Compare vários credores
As taxas de juros dos financiamentos imobiliários variam entre as instituições financeiras. Pesquisar e comparar ofertas pode te fazer economizar milhares de reais ao longo do prazo do seu empréstimo. É aí que o Nadlan Capital Group pode ajudar, conectando você a opções competitivas e personalizadas para a sua situação.
O que os investidores estrangeiros devem saber
Navegar pelo mercado de hipotecas dos EUA como investidor estrangeiro apresenta desafios únicos. Os requisitos de documentação são diferentes, as expectativas de entrada podem ser maiores e compreender o processo pode parecer complexo.
Na Nadlan Capital Group, somos especialistas em ajudar compradores internacionais a acessar financiamento imobiliário nos EUA. Entendemos suas dúvidas e os obstáculos que você enfrenta, pois trabalhamos com investidores como você todos os dias.
Um dos nossos clientes de Singapura compartilhou recentemente: “Trabalhar com o Nadlan Capital Group tornou todo o processo de financiamento imobiliário claro e gerenciável. Eles explicaram tudo em termos que eu pudesse entender e me ajudaram a garantir o financiamento para meu primeiro imóvel de investimento nos EUA.”
Perspectivas para o futuro: o mercado hipotecário
Especialistas preveem que as taxas de juros permanecerão na faixa de 6% até o final de 2026. Os movimentos futuros dependerão das tendências da inflação, das ações do Federal Reserve e das condições econômicas gerais.
Para compradores e investidores, isso significa manter-se informado e estar pronto para agir quando as condições estiverem alinhadas aos seus objetivos. Esperar pela taxa "perfeita" pode significar perder boas oportunidades, enquanto agir precipitadamente sem uma análise adequada pode levar ao arrependimento.
Seus próximos passos
Seja você um comprador de imóvel pela primeira vez ou um investidor imobiliário experiente, entender o cenário atual do mercado de financiamento imobiliário ajuda você a tomar decisões com segurança.
Aqui está o que fazer a seguir:
-
Analise sua situação financeira e determine qual parcela mensal se encaixa no seu orçamento.
-
Verifique sua pontuação de crédito e tome medidas para melhorá-la, se necessário.
-
Pesquise diferentes tipos de empréstimo para encontrar aquele que melhor se adapta ao seu cronograma e objetivos.
-
Entre em contato com profissionais de crédito imobiliário que entendem sua situação específica.
Se você é um investidor estrangeiro ou está começando agora no financiamento imobiliário nos EUA, o Nadlan Capital Group está aqui para orientá-lo. Simplificamos o complexo, oferecendo suporte personalizado desde a solicitação até a conclusão do negócio.
As taxas de hipoteca de 28 de julho de 2026 apresentaram movimentos positivos, mas o panorama geral é mais importante do que os números de um único dia. Com o preparo adequado e a orientação de especialistas, você pode navegar com sucesso neste mercado e construir o portfólio imobiliário que você idealiza.
Pronto para explorar suas opções de financiamento? Entre em contato com o Nadlan Capital Group hoje mesmo. Estamos aqui para responder às suas perguntas, explicar suas opções e ajudá-lo a dar o próximo passo com confiança.
Perguntas frequentes
O que causou a queda das taxas de hipoteca em 28 de julho de 2026?
As taxas de hipoteca caíram devido à pausa nos conflitos envolvendo o Irã, o que aliviou as preocupações do mercado. Quando as tensões geopolíticas diminuem, os investidores costumam ajustar suas posições em títulos e outros ativos, o que pode influenciar os preços das hipotecas. As taxas permanecem atreladas a fatores mais amplos, incluindo tendências de inflação, política do Federal Reserve e condições econômicas gerais.
Devo optar por uma hipoteca fixa de 30 anos ou de 15 anos?
Uma hipoteca fixa de 30 anos oferece prestações mensais mais baixas distribuídas por um período mais longo, facilitando a aprovação e o gerenciamento do fluxo de caixa. Uma hipoteca fixa de 15 anos tem uma taxa de juros mais baixa e permite acumular patrimônio mais rapidamente, mas exige prestações mensais mais altas. Sua escolha depende do seu orçamento, dos seus objetivos a longo prazo e da rapidez com que deseja quitar o imóvel.
Como investidores estrangeiros podem obter melhores taxas de hipoteca nos EUA?
Investidores estrangeiros podem melhorar suas taxas de juros construindo um sólido histórico de crédito nos EUA, aumentando o valor da entrada, reduzindo suas dívidas e comparando ofertas de diferentes instituições financeiras. Trabalhar com um corretor de hipotecas especializado em financiamento para estrangeiros, como o Nadlan Capital Group, também pode ajudar a lidar com os requisitos de documentação e acessar opções de financiamento competitivas e personalizadas para compradores internacionais.
Qual a diferença entre hipotecas de taxa fixa e hipotecas de taxa variável?
As hipotecas de taxa fixa mantêm a mesma taxa de juros durante todo o prazo do empréstimo, proporcionando estabilidade e previsibilidade nos pagamentos. Já as hipotecas de taxa variável (ARMs) começam com um período fixo antes que a taxa possa mudar anualmente com base nas condições de mercado. As ARMs podem ser uma boa opção se você planeja vender ou refinanciar o imóvel antes do período de ajuste, mas apresentam o risco de pagamentos futuros mais altos caso as taxas subam.
As taxas de juros dos empréstimos hipotecários continuarão a cair em 2026?
A maioria das previsões indica que as taxas de juros dos financiamentos imobiliários permanecerão na faixa de 6% até o final de 2026. Quedas futuras dependerão da continuidade da melhora da inflação, das decisões de política monetária do Federal Reserve e da estabilidade econômica em geral. Em vez de tentar prever o mercado com perfeição, concentre-se em encontrar uma taxa e uma estrutura de financiamento que se adequem aos seus objetivos e à sua situação financeira.