

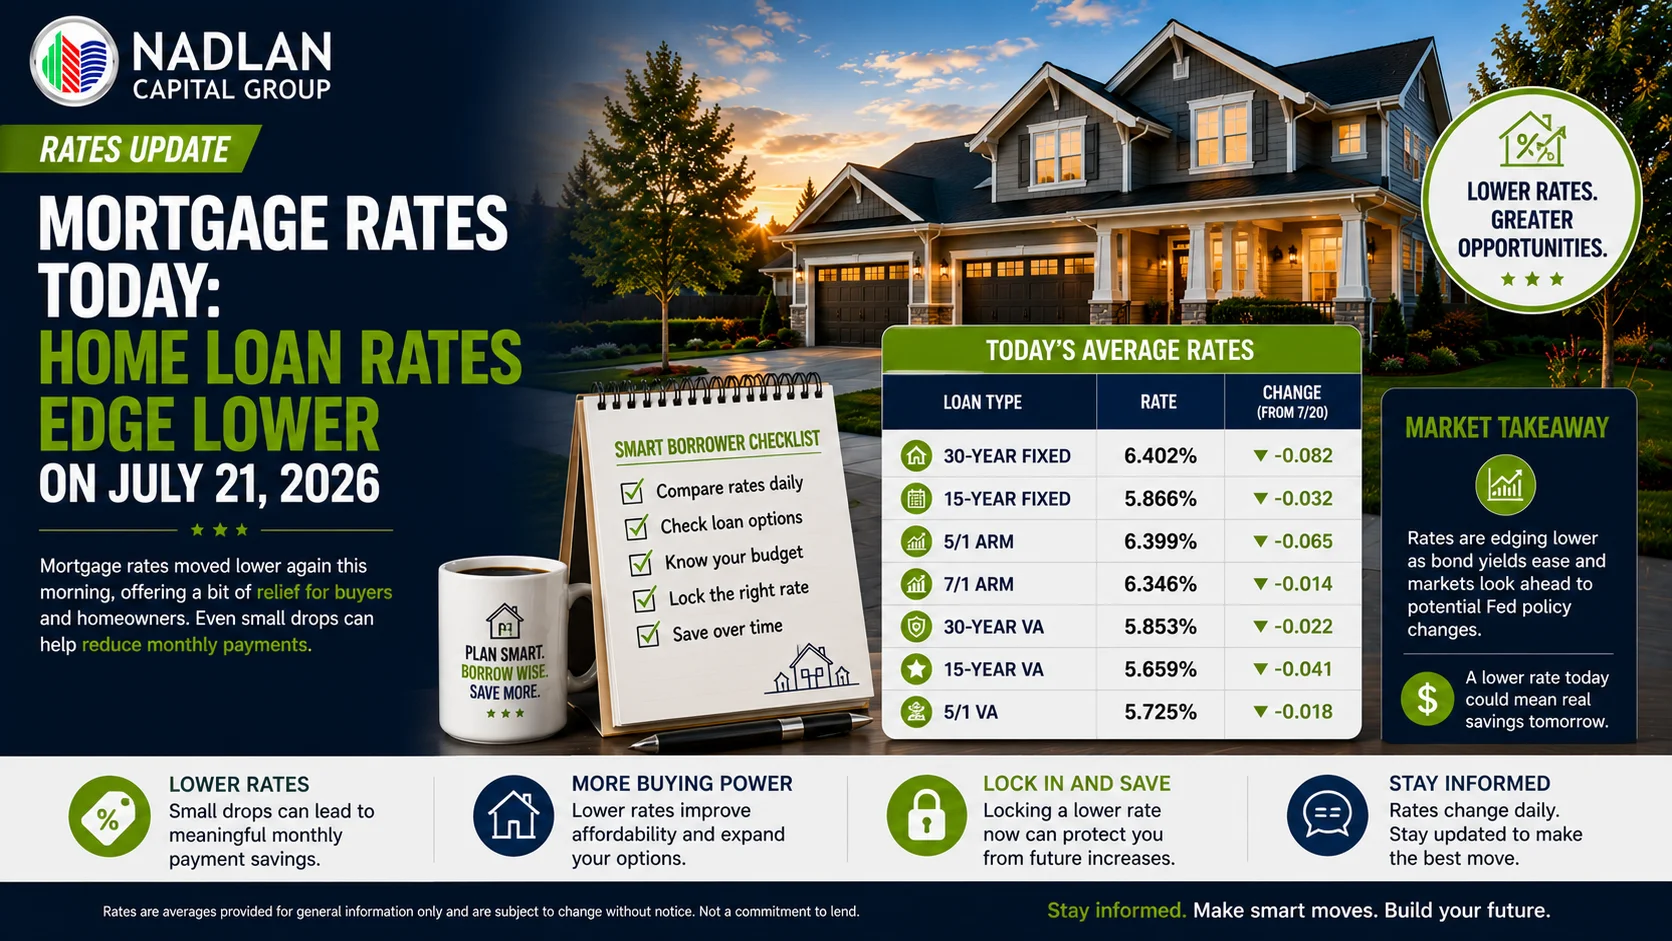
As taxas de hipoteca sofreram poucas alterações esta semana, mas os empréstimos para refinanciamento estão oferecendo juros discretamente mais baixos do que as hipotecas para compra. Se você está avaliando suas opções, essa pequena mudança pode representar uma economia real na sua próxima mudança. Entender por que as taxas de refinanciamento às vezes são melhores do que as taxas para compra pode ajudá-lo a tomar decisões mais inteligentes sobre o seu financiamento imobiliário. Vamos analisar o que os números de hoje significam para a sua capacidade de pagamento e como você pode se posicionar para conseguir o melhor negócio.
Panorama atual das taxas de hipoteca
O que você precisa saber agora
As taxas de hipoteca permaneceram relativamente estáveis no início desta semana, com os empréstimos hipotecários fixos de 30 anos em torno de 6.48% e os de 15 anos em aproximadamente 5.90%. Embora esses números ainda estejam acima das mínimas históricas observadas há alguns anos, o mercado está proporcionando um alívio bem-vindo tanto para compradores quanto para proprietários de imóveis.
Eis algo interessante: os empréstimos para refinanciamento estão oferecendo taxas ligeiramente melhores do que as hipotecas para compra comparáveis em diversos produtos. Isso cria uma oportunidade real para proprietários que ainda não decidiram refinanciar. A comparação das taxas de juros entre produtos para compra e refinanciamento mostra que você pode economizar bastante dinheiro explorando suas opções de refinanciamento agora.
Por que as taxas de refinanciamento às vezes são melhores que as taxas de compra?
Você provavelmente está se perguntando por que existe diferença entre as taxas de juros para refinanciamento e para compra de imóveis. A resposta está em diversos fatores que as instituições financeiras consideram ao calcular o preço dos empréstimos.
Primeiro, a finalidade do empréstimo é importante. Refinanciamentos geralmente envolvem proprietários que já possuem um histórico de pagamentos de hipotecas, o que pode reduzir o risco percebido. Segundo, os perfis de crédito dos mutuários frequentemente diferem entre cenários de compra e refinanciamento. Terceiro, a demanda de investidores no mercado secundário de hipotecas pode favorecer um tipo de empréstimo em detrimento de outro. Finalmente, a concorrência entre as instituições financeiras influencia a agressividade com que precificam seus diferentes produtos.
É exatamente por isso que comparar ofertas de diferentes instituições financeiras é tão importante. A diferença entre a taxa de juros de uma instituição e a de outra pode representar uma economia de milhares de dólares ao longo do prazo do seu empréstimo.
Escolhendo o produto de hipoteca certo
Hipoteca fixa de 30 anos
A maioria dos compradores de imóveis ainda prefere um financiamento imobiliário fixo de 30 anos, e por um bom motivo. Essa opção oferece parcelas mensais mais baixas e custos totalmente previsíveis por três décadas. Se você pretende morar no imóvel por um longo período e busca estabilidade financeira, essa geralmente é a melhor escolha.
Hipoteca fixa de 15 anos
A hipoteca fixa de 15 anos acarreta prestações mensais mais elevadas, mas a contrapartida é substancial. Você pagará muito menos juros ao longo da duração do empréstimo e acumulará patrimônio imobiliário muito mais rapidamente. Para proprietários com fluxo de caixa robusto que desejam quitar o imóvel mais cedo, essa opção faz muito sentido financeiramente.
Hipotecas de taxa ajustável
Hipotecas com taxa ajustável, como a ARM 5/1, podem oferecer economia a curto prazo para quem planeja se mudar ou refinanciar o imóvel em alguns anos. Esses produtos começam com uma taxa mais baixa que permanece fixa por um período inicial antes de ser ajustada periodicamente. Elas apresentam algum risco caso as taxas subam posteriormente, portanto, são mais adequadas para mutuários com planos de longo prazo específicos.
Entendendo o seu pagamento mensal real
A sua prestação mensal da hipoteca inclui mais do que apenas o principal e os juros. É preciso considerar o IPTU, o seguro residencial, o seguro de hipoteca privada (se a sua entrada for inferior a 20%), as taxas de condomínio e qualquer cobertura obrigatória contra inundações. Esses custos têm aumentado em muitos mercados, representando uma parcela crescente do orçamento dos proprietários de imóveis.
Ao calcular a capacidade de pagamento de um empréstimo, certifique-se de considerar o quadro completo. O que parece ser uma prestação acessível com base apenas no valor principal e nos juros pode se tornar um valor elevado quando se adicionam todos os outros custos necessários.
Estratégias para obter melhores taxas
Mesmo no mercado atual, você pode se posicionar para obter melhores taxas de hipoteca. Aqui estão algumas estratégias comprovadas que funcionam:
Aumente o valor da sua entrada. Quanto maior for a entrada, menor será o risco que você representa para os credores, o que geralmente se traduz em melhores taxas de juros.
Concentre-se em melhorar sua pontuação de crédito. Sua pontuação de crédito é um dos fatores mais importantes na determinação da sua taxa de juros. Mesmo uma pequena melhoria pode fazer a diferença.
Reduza suas dívidas existentes. Índices de endividamento mais baixos tornam você um tomador de empréstimo mais atraente e podem ajudá-lo a obter melhores condições.
Compare várias instituições financeiras. Comparar as taxas é uma das coisas mais inteligentes que você pode fazer. Diferentes instituições oferecem taxas diferentes, e a economia pode ser substancial.
Considere os pontos de desconto se o seu objetivo for um financiamento de longo prazo. Pagar pontos antecipadamente para reduzir a taxa de juros faz sentido se você planeja manter o empréstimo por muitos anos.
O que está impulsionando a variação das taxas?
As taxas de hipoteca acompanham de perto o mercado de títulos. Os dados recentes da inflação ficaram abaixo das expectativas, o que reduziu a probabilidade de um novo aumento da taxa de juros pelo Federal Reserve no curto prazo. Como os rendimentos dos títulos caíram em resposta, as taxas de hipoteca recuaram ligeiramente, dando aos compradores uma pequena janela de oportunidade para melhorar a capacidade de pagamento.
Olhando para o restante de 2026, a maioria dos economistas prevê que as taxas de juros dos financiamentos imobiliários permanecerão relativamente estáveis, provavelmente entre 6.4% e 6.5% para um financiamento fixo de 30 anos. A evolução futura dependerá dos relatórios de inflação, dados de emprego, gastos do consumidor e tendências econômicas mais amplas.
Seus próximos passos
Para compradores e proprietários de imóveis que consideram refinanciar, o mercado atual destaca a importância de comparar opções, entender os custos totais e aproveitar as oportunidades à medida que surgem. Mesmo pequenas alterações nas taxas de juros podem fazer uma grande diferença ao longo da duração do seu empréstimo, por isso, estar bem informado é fundamental.
Na Nadlan Capital Group , somos especialistas em ajudá-lo a obter facilmente o melhor empréstimo disponível, oferecendo consultoria profissional para que você alcance seus objetivos de investimento imobiliário sem estresse. Entre em contato conosco hoje mesmo para uma consulta personalizada, onde nossa assessoria especializada transformará seu potencial em uma realidade lucrativa.
Perguntas frequentes
Por que as taxas de refinanciamento estão mais baixas do que as taxas de financiamento imobiliário para compra neste momento?
Empréstimos para refinanciamento geralmente têm taxas de juros mais baixas porque envolvem proprietários de imóveis que já possuem um histórico de pagamentos, reduzindo o risco percebido pelos credores. Além disso, a demanda de investidores no mercado secundário e a concorrência entre os credores podem favorecer os produtos de refinanciamento em determinados momentos. As condições de mercado e os perfis de crédito dos tomadores de empréstimo também influenciam essa diferença de preços.
Devo optar por uma hipoteca fixa de 15 anos ou de 30 anos?
Uma hipoteca fixa de 30 anos oferece prestações mensais mais baixas e é ideal se você busca previsibilidade orçamentária e planeja permanecer no imóvel por um longo período. Uma hipoteca fixa de 15 anos tem prestações mensais mais altas, mas permite que você acumule patrimônio imobiliário mais rapidamente e pague significativamente menos juros no total. Escolha com base no seu fluxo de caixa, objetivos financeiros e por quanto tempo pretende ficar com o imóvel.
Que fatores, além das taxas de juros, afetam o valor da minha prestação mensal da hipoteca?
O valor total da sua prestação mensal inclui o principal, os juros, o IPTU, o seguro residencial e, possivelmente, o seguro de financiamento imobiliário, caso a entrada seja inferior a 20%. Você também pode ter que pagar taxas de condomínio e exigir seguro contra enchentes. Esses custos adicionais têm aumentado em muitos mercados e podem impactar significativamente a sua capacidade de pagamento do financiamento.
Como posso me qualificar para melhores taxas de hipoteca?
Você pode melhorar sua taxa de juros aumentando o valor da entrada, melhorando sua pontuação de crédito, reduzindo dívidas existentes e comparando ofertas de diferentes instituições financeiras. Pagar pontos de desconto antecipadamente também pode diminuir sua taxa de juros se você pretende manter o empréstimo por um longo prazo. Mesmo pequenas melhorias nessas áreas podem resultar em economias significativas ao longo da duração do seu empréstimo.
O que devo esperar das taxas de hipoteca até o final de 2026?
A maioria dos economistas prevê que as taxas de juros dos financiamentos imobiliários permanecerão relativamente estáveis até 2026, provavelmente entre 6.4% e 6.5% para um financiamento fixo de 30 anos. A movimentação futura das taxas dependerá dos dados de inflação, relatórios de emprego, padrões de consumo e decisões de política monetária do Federal Reserve. Manter-se informado sobre esses indicadores econômicos pode ajudá-lo a tomar uma decisão mais acertada sobre o momento ideal para financiar seu imóvel.