

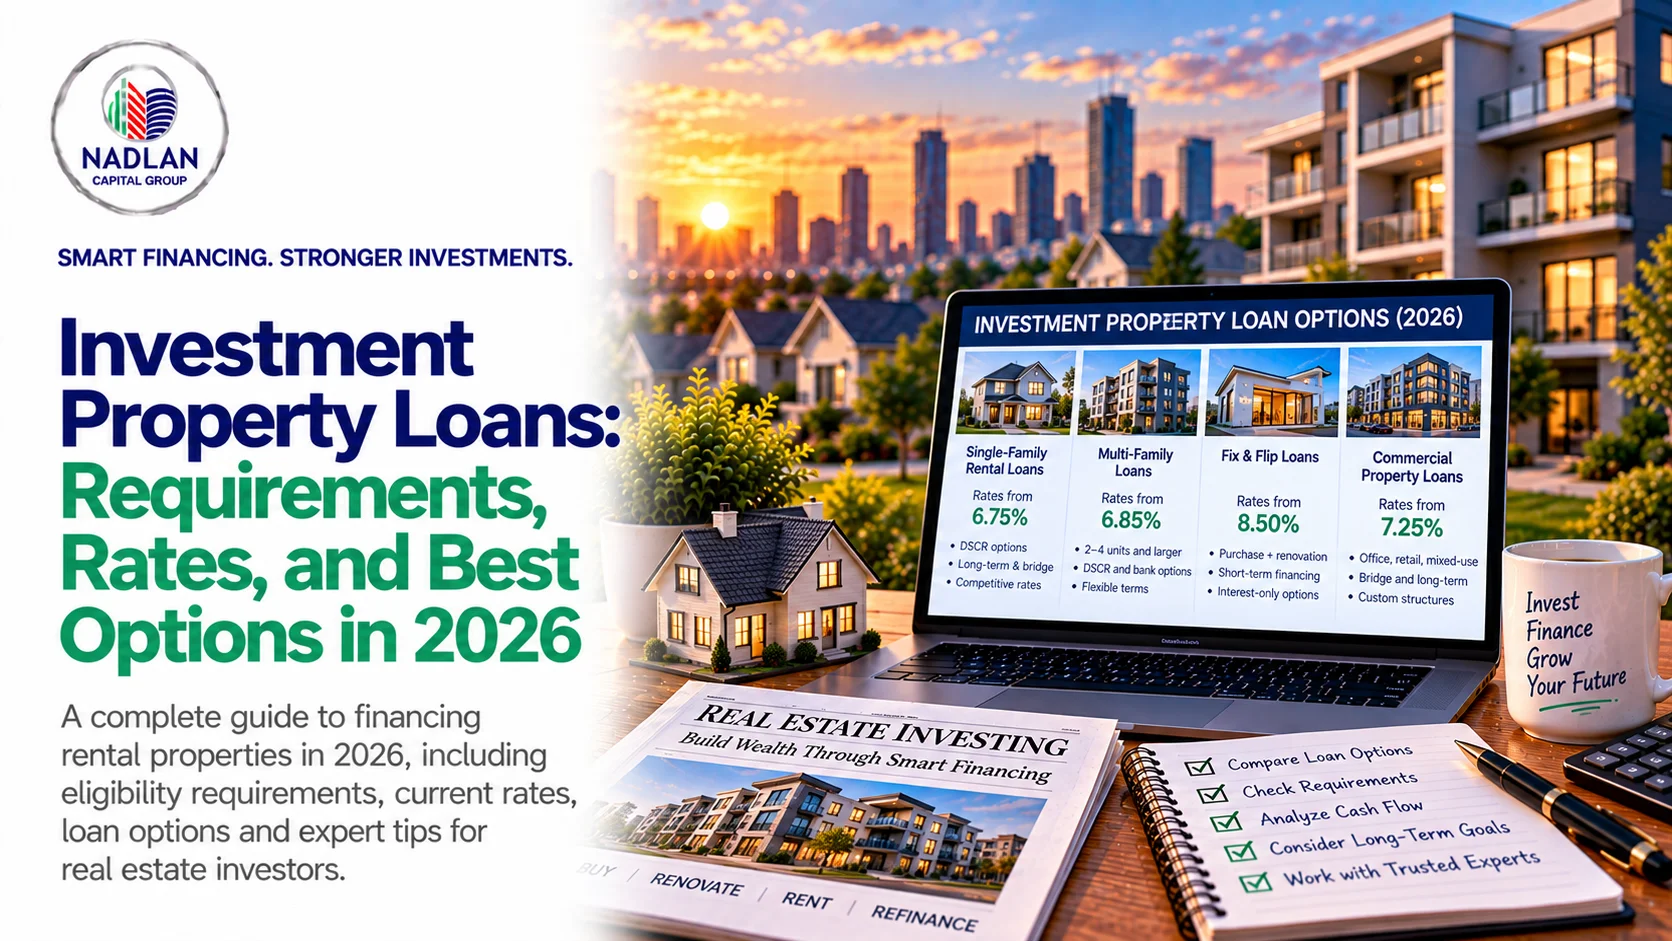
Comprar um imóvel para alugar é diferente de comprar uma casa para morar.
Em geral, os empréstimos para imóveis de investimento exigem mais capital próprio, reservas mais robustas e uma análise de crédito mais criteriosa, pois os credores estão financiando um imóvel destinado a gerar renda, e não a servir como residência principal do mutuário.
A boa notícia é que os investidores têm diversas opções de financiamento.
Dependendo do imóvel e do plano de negócios, isso pode incluir:
- Hipotecas convencionais para imóveis de investimento
- Empréstimos DSCR
- Empréstimos fixos e revertidos
- Empréstimos-ponte ou empréstimos com garantia real
- Empréstimos não-QM e outros empréstimos com garantia de extrato bancário
- Empréstimos de portfólio ou de loteria
A estrutura correta depende, antes de mais nada, de uma pergunta:
O que você pretende fazer com a propriedade?
Um imóvel para aluguel de longo prazo, um imóvel para revenda rápida, um projeto BRRRR e um portfólio com múltiplas propriedades não devem necessariamente ser financiados da mesma maneira.
O que é um empréstimo para imóvel de investimento?
Um empréstimo imobiliário para investimento é um financiamento utilizado para comprar ou refinanciar imóveis mantidos principalmente com o objetivo de gerar renda ou retorno de investimento.
Isso pode incluir:
- Aluguel unifamiliar
- Condomínios
- Townhomes
- Imóveis para aluguel com duas a quatro unidades
- Projetos de consertar e inverter
- Portfólios de aluguel
A fonte em anexo descreve " empréstimo para imóvel de investimento " como uma categoria ampla, e não como um produto hipotecário específico.
Essa distinção é importante porque a análise de risco pode variar muito de um produto para outro.
Uma instituição financeira convencional pode se concentrar bastante na renda pessoal e nas dívidas do tomador do empréstimo.
Uma instituição financeira que concede empréstimos com base na classificação de cobertura do serviço da dívida (DSCR) pode se concentrar principalmente na renda de aluguel.
Um financiador de imóveis para reforma e revenda pode se importar mais com o custo do projeto, o orçamento da reforma, a experiência e o valor após a reforma.
1. Empréstimos convencionais para imóveis de investimento
Hipotecas convencionais podem ser usadas para qualificar imóveis de investimento de uma a quatro unidades.
Para os critérios atuais de elegibilidade para compra com financiamento padrão da Fannie Mae, o LTV máximo é geralmente:
Imóvel de investimento de 1 unidade: LTV de 85%
Imóvel de investimento com 2 a 4 unidades: LTV de 75%
Isso se traduz em um patrimônio líquido mínimo de aproximadamente 15% para a compra de uma unidade elegível e de 25% para a compra de uma unidade elegível de duas a quatro unidades, antes de quaisquer acréscimos do credor ou ajustes específicos da transação.
A Freddie Mac também permite hipotecas elegíveis para imóveis de investimento de uma a quatro unidades e aplica requisitos adicionais relacionados a reservas, renda de aluguel, índices de despesas com moradia e múltiplos imóveis financiados.
Para quem os empréstimos convencionais são mais indicados?
Podem ser uma boa opção para investidores que possuem:
- Crédito forte dos EUA
- Renda pessoal comprovável
- DTI aceitável
- Reservas suficientes
- Um imóvel residencial para alugar relativamente simples
Uma limitação surge à medida que os portfólios crescem.
De acordo com a política atual da Fannie Mae, o Desktop Underwriter geralmente permite que um mutuário tenha até 10 imóveis financiados quando o novo imóvel em questão for uma segunda residência ou um imóvel para investimento.
Investidores acima desse nível podem precisar de outra estrutura de financiamento.
A renda de aluguel pode te ajudar a se qualificar?
Sim, em transações convencionais qualificadas.
As diretrizes da Fannie Mae de setembro de 2026 permitem a obtenção de renda de aluguel de imóveis de investimento elegíveis com uma a quatro unidades.
Para determinados cálculos de compra, o credor determina a renda líquida de aluguel ajustada da seguinte forma:
Aluguel mensal bruto × 75%
e depois subtraindo o PITIA do imóvel.
A redução de 25% ajuda a compensar as despesas e a possível vacância.
Por exemplo:
Aluguel mensal: US$ 3,000
Aluguel elegível de 75%: US$ 2,250
PITIA: US$ 2,000
Renda líquida de aluguel ajustada:
$250
Os requisitos de documentação dependem da transação e podem incluir uma avaliação, tabela de aluguéis e contrato de locação.
2. Empréstimos DSCR
Um empréstimo com base no Índice de Cobertura do Serviço da Dívida (DSCR) é uma das alternativas mais comuns para investidores em imóveis para aluguel.
Em vez de se basear principalmente na renda pessoal do trabalho ou nas declarações de imposto de renda, o credor avalia a renda do aluguel do imóvel em comparação com sua obrigação de dívida.
A fonte descreve muitos programas de DSCR como exigindo uma entrada de aproximadamente 20% a 25% e um DSCR em torno de 1.00 a 1.25 , embora os requisitos exatos variem significativamente entre os credores.
Um cálculo simplificado é:
DSCR = Aluguel Mensal Qualificado ÷ PITIA
Suponha:
Aluguel: US$ 3,000
PITIA: US$ 2,500
DSCR:
$ 3,000 ÷ $ 2,500 = 1.20
Isso significa que a renda do aluguel é 20% maior do que o valor da prestação mensal do aluguel que atende aos requisitos.
Para quem os empréstimos DSCR são mais indicados?
O financiamento DSCR pode ser especialmente útil para:
- Investidores em imóveis para aluguel
- Mutuários autônomos
- Investidores com múltiplos imóveis
- Mutuários cujas declarações de imposto de renda não refletem seu fluxo de caixa disponível
- Investidores estrangeiros, dependendo do programa.
Requisitos como pontuação de crédito, LTV (relação empréstimo-valor), DSCR (cobertura de serviço da dívida), reservas, estrutura societária e penalidades por pagamento antecipado são específicos de cada instituição financeira.
3. Empréstimos para reforma e revenda
Um empréstimo para compra e reforma de imóveis é destinado a investidores que planejam:
Comprar → Reformar → Vender
Normalmente, são empréstimos de curto prazo para fins comerciais, em vez de hipotecas tradicionais de longo prazo.
O credor geralmente avalia:
- Preço de compra
- Orçamento de renovação
- Experiência do investidor
- Valor atual do imóvel
- Valor após o reparo, ou ARV
- Saída estratégica
A fonte em anexo descreve muitas estruturas de compra e reforma para revenda como tendo uma duração aproximada de 6 a 18 meses , com a alavancagem determinada em parte pela viabilidade econômica do projeto e pelo valor após a reforma (ARV).
Os fundos para a renovação também podem ser liberados por meio de parcelas à medida que a construção avança.
Mais Adequada Para
O financiamento para reforma e revenda geralmente faz mais sentido quando o plano é reformar e vender rapidamente, em vez de manter o imóvel para obter renda de aluguel a longo prazo.
4. Empréstimos-ponte e empréstimos com garantia imobiliária
O financiamento-ponte é concebido para ser rápido e ter uma saída em curto prazo.
Esses empréstimos podem ser úteis quando:
- O imóvel necessita de reforma substancial.
- O financiamento convencional não consegue ser concluído com rapidez suficiente.
- O imóvel ainda não está estabilizado.
- Um investidor precisa concluir a transação antes de outra venda ou refinanciamento.
- O empréstimo final de longo prazo virá mais tarde.
A fonte em anexo descreve os empréstimos de curto prazo ou empréstimos-ponte como financiamentos focados em garantias que podem ser concluídos mais rapidamente, mas geralmente apresentam um período de reembolso mais curto e um custo mais elevado do que as hipotecas tradicionais.
A parte mais importante de um empréstimo-ponte geralmente não é a entrada.
É a saída.
Antes de contrair um empréstimo, o investidor deve saber se a saída esperada é:
Vender o imóvel
or
Estabilizar e refinanciar para financiamento de longo prazo
Um empréstimo-ponte torna-se arriscado quando a saída depende de premissas que podem não se concretizar.
5. Empréstimos com garantia em extrato bancário e outros empréstimos não qualificados (Non-QM)
O financiamento não-QM pode ajudar investidores e empresários cujo perfil financeiro não se enquadra na documentação tradicional de hipotecas.
Estruturas comuns incluem:
Empréstimos com base em extratos bancários
Em vez de depender apenas dos formulários W-2 e da renda declarada no imposto de renda tradicional, a renda qualificada pode ser avaliada por meio dos depósitos demonstrados nos extratos bancários.
Essas opções podem ser úteis para tomadores de empréstimo autônomos cuja renda tributável não reflete totalmente o fluxo de caixa da empresa.
Empréstimos com qualificação de ativos
A qualificação pode depender substancialmente de ativos líquidos em vez de rendimentos de emprego.
Empréstimos com garantia de lucros e perdas
Alguns programas utilizam a documentação de lucros e perdas da empresa ao avaliar mutuários autônomos.
A fonte observa que os requisitos não-QM variam significativamente, com padrões de entrada, crédito, documentação e DTI (relação dívida/renda) que mudam de acordo com o programa.
Essa flexibilidade pode ser valiosa, mas o termo "non-QM" não deve ser confundido com "ausência de análise de risco".
O credor ainda precisa de uma forma defensável de avaliar o risco.
6. Portfólio e Empréstimos Globais
Investidores que possuem vários imóveis podem eventualmente achar os financiamentos imobiliários individuais complicados.
Um empréstimo de portfólio ou empréstimo global pode potencialmente financiar várias propriedades sob uma única estrutura de financiamento.
Em vez de:
Propriedade A → Empréstimo A
Propriedade B → Empréstimo B
Propriedade C → Empréstimo C
Um investidor pode ter:
Vários imóveis → Um empréstimo para portfólio
A fonte descreve os empréstimos de portfólio como uma forma de financiar vários imóveis para aluguel com um único empréstimo e um único pagamento.
Isso pode simplificar a gestão de portfólios, mas os investidores devem analisar cuidadosamente:
- Garantia cruzada
- Cláusulas de liberação
- Tamanho mínimo do portfólio
- Requisitos DSCR
- Multas de pré-pagamento
- O que acontece quando um imóvel é vendido?
Um empréstimo global só é conveniente se as condições do empréstimo ainda permitirem que o investidor administre seus ativos individuais de forma eficiente.
Comparação de empréstimos para imóveis de investimento
| Tipo de Empréstimo | Geralmente é melhor para | Foco na qualificação | Estrutura Típica |
|---|---|---|---|
| Convencional | Aluguel de longa duração | Renda, crédito, DTI | Contrato de longo prazo com taxa fixa/ARM |
| DSCR | Investidores de aluguel | Aluguel de imóveis e PITIA | Empréstimo de longo prazo para investidores |
| Consertar e inverter | Reformar e vender | LTC, ARV, experiência | Termo curto |
| ponte | Propriedade transitória | Garantia e saída | Termo curto |
| Extrato de conta | Investidores autônomos | Fluxo de caixa bancário | A longo prazo |
| No Portfólio | Vários aluguéis | Desempenho da carteira | Várias propriedades |
Essas categorias são pontos de partida úteis, não regras universais de subscrição.
Os termos reais dependem da instituição financeira e da transação.
As taxas de juros dos financiamentos imobiliários para investimento estão mais altas?
Usualmente.
Em geral, os imóveis para investimento apresentam maior risco do ponto de vista do credor do que uma residência principal ocupada pelo proprietário.
A fonte observa que as taxas de juros para financiamento de imóveis de investimento podem ser aproximadamente de 0.50 a 1.50 ponto percentual superiores às taxas de financiamento para residências principais comparáveis, dependendo do valor da entrada e do perfil geral do mutuário.
Essa é uma ilustração geral do mercado, não um spread garantido.
O preço real de um imóvel para investimento depende de:
- Pontuação de crédito
- LTV
- Tipo de propriedade
- Número de unidades
- Tamanho do empréstimo
- DSCR
- Finalidade do empréstimo
- Ocupação
- Pontos
- Condições de pré-pagamento
- Experiência do mutuário
Empréstimos DSCR, empréstimos-ponte, empréstimos para reforma e revenda e empréstimos não-QM têm preços diferentes das hipotecas convencionais de agências governamentais, portanto, comparar suas taxas de juros diretamente pode ser enganoso.
Compare toda a estrutura de financiamento.
De quanto você precisa dar de entrada?
Não existe um valor mínimo de entrada para a compra de um imóvel para investimento .
Para se qualificar para os critérios padrão de compra da Fannie Mae, um imóvel de investimento unifamiliar qualificado pode atingir um LTV (relação empréstimo-valor) de 85% , enquanto imóveis de investimento com duas a quatro unidades geralmente têm um LTV máximo de 75%.
Programas de investimento especializados geralmente exigem mais capital próprio.
A fonte em anexo descreve muitos empréstimos DSCR com entrada em torno de 20% a 25% , enquanto as estruturas de financiamento para reforma e revenda e de empréstimos-ponte variam mais amplamente com base na alavancagem, no valor de mercado após reforma (ARV), na experiência e nas condições do imóvel.
Uma transação mais robusta geralmente combina:
Mais capital próprio + fluxo de caixa mais robusto + reservas adequadas
Por que os credores exigem reservas?
A renda do aluguel não é garantida todos os meses.
Um inquilino pode sair.
Um imóvel pode precisar de reparos.
O seguro pode aumentar.
Uma reforma pode demorar mais do que o esperado.
É por isso que os credores geralmente exigem que os investidores retenham dinheiro em caixa após a conclusão do negócio.
A fonte observa que as exigências de reserva para imóveis de investimento podem se estender a vários meses de pagamentos de hipoteca e, em algumas situações, a períodos substancialmente mais longos.
Não calcule sua necessidade de caixa da seguinte forma:
Pagamento apenas de entrada.
Um cálculo melhor seria:
**Pagamento inicial
- custos finais
- reservas exigidas pelo credor
- fundos de renovação
- liquidez de emergência**
É possível comprar um imóvel para investimento através de uma LLC (Sociedade de Responsabilidade Limitada)?
Dependendo do programa de empréstimo, sim.
O financiamento para investidores com fins comerciais geralmente permite a propriedade da entidade.
O financiamento convencional tradicional por meio de agências segue requisitos diferentes para o mutuário e para a titularidade do imóvel, portanto, uma estrutura de LLC (Sociedade de Responsabilidade Limitada) deve ser discutida antes da finalização da transação.
A fonte em anexo também observa que o financiamento de entidades pode vir com diferentes requisitos de qualificação e preços.
Uma LLC não deve ser escolhida apenas porque um credor a permite.
Questões tributárias, de responsabilidade civil, de planejamento sucessório e legais devem ser analisadas separadamente por profissionais qualificados.
Como escolher o empréstimo imobiliário certo para investimento
Comece pela estratégia de investimento.
Aluguel de Longo Prazo
Considerar:
Financiamento convencional ou DSCR
Comprar, reformar e vender
Considerar:
financiamento para reforma e revenda
Compre, reforme e mantenha.
Uma estrutura comum pode ser:
Empréstimo-ponte ou para reforma → estabilizar o imóvel → refinanciamento convencional ou com base na cobertura do serviço da dívida
Investidor autônomo
Dependendo da documentação:
Extrato bancário, DSCR ou outros financiamentos não-QM
Vários imóveis para alugar
Considerar:
Empréstimos individuais com cobertura de serviço da dívida (DSCR) ou uma estrutura de portfólio/abraçadeira.
O “melhor” produto é, portanto, aquele que se adequa ao plano de negócios e à estratégia de saída , e não simplesmente o empréstimo com a menor taxa anunciada.
O que os investidores devem comparar entre as ofertas de empréstimo?
Antes de escolher o financiamento, compare:
- Taxa de juro
- Montante do empréstimo
- LTV ou LTC
- Pagamento mensal
- Requisito DSCR
- Pontos de origem
- Taxas de subscrição e processamento
- Penalidade de pré-pagamento
- Reservas
- Financiamento para reabilitação
- Recurso
- elegibilidade da LLC
- Velocidade de fechamento
- Prazo do empréstimo
- Taxas de extensão
- Disposições de liberação
Para financiamento de curto prazo, calcule também o custo total previsto caso o projeto se estenda por três ou seis meses além do planejado.
Isso pode revelar riscos que a taxa de juros nominal não mostra.
ponto de partida
Empréstimos para imóveis de investimento não são iguais para todos.
Para um imóvel de aluguel simples e um mutuário com comprovação de renda sólida, o financiamento convencional pode oferecer uma solução eficiente a longo prazo.
Para investidores que se qualificam principalmente com base no fluxo de caixa do aluguel, um empréstimo com base na cobertura do serviço da dívida (DSCR) pode ser mais apropriado.
Para imóveis que necessitam de reformas substanciais, o financiamento para compra e reforma rápida ou o financiamento-ponte podem oferecer a flexibilidade necessária antes da transição para dívidas de longo prazo.
E para investidores que acumulam vários imóveis para alugar, o financiamento de portfólio pode simplificar a estrutura quando as hipotecas individuais se tornam ineficientes.
O passo mais importante é adequar o empréstimo à finalidade do imóvel:
Compra → financiamento → estratégia imobiliária → saída
O Nadlan Capital Group trabalha com investidores imobiliários em diversos cenários de financiamento, incluindo financiamento convencional, DSCR, financiamento-ponte, financiamento para reforma e revenda, financiamento para estrangeiros, financiamento de portfólio e outros tipos de financiamento imobiliário para investimento.
Perguntas frequentes
O que é um empréstimo imobiliário para investimento?
Trata-se de um financiamento utilizado para comprar ou refinanciar imóveis com o objetivo principal de gerar renda de aluguel ou retorno de investimento.
Qual o valor de entrada necessário para comprar um imóvel para investimento?
Depende do programa. Os critérios de elegibilidade padrão atuais da Fannie Mae permitem um financiamento de até 85% do valor do imóvel para compras qualificadas de imóveis de investimento de uma unidade e 75% para imóveis de investimento de duas a quatro unidades.
A renda de aluguel pode me ajudar a me qualificar?
Sim, depende do empréstimo. A Fannie Mae tem regras específicas para o uso da renda de aluguel, enquanto os programas DSCR focam ainda mais diretamente no fluxo de caixa do imóvel.
O que é um empréstimo imobiliário para investimento com base no DSCR (Índice de Cobertura do Serviço da Dívida)?
Um empréstimo DSCR avalia a renda de aluguel qualificada do imóvel em relação ao seu pagamento mensal de moradia qualificado, em vez de se basear principalmente na renda pessoal do mutuário proveniente de emprego.
As taxas de juros para imóveis de investimento são mais altas do que as taxas para imóveis residenciais principais?
Em geral, sim, porque os imóveis para investimento normalmente acarretam um risco adicional para o credor. O valor exato do prêmio depende do programa de empréstimo, do mutuário, da alavancagem e do imóvel.
Posso financiar mais de 10 imóveis para aluguel?
Potencialmente, sim, mas as regras padrão das agências podem ser limitantes. A política atual da Fannie Mae para imóveis não utilizados geralmente limita o financiamento a 10% quando a transação em questão é um imóvel de investimento ou uma segunda residência. Financiamento de portfólio, DSCR ou outras modalidades de financiamento para investidores podem ser alternativas.