

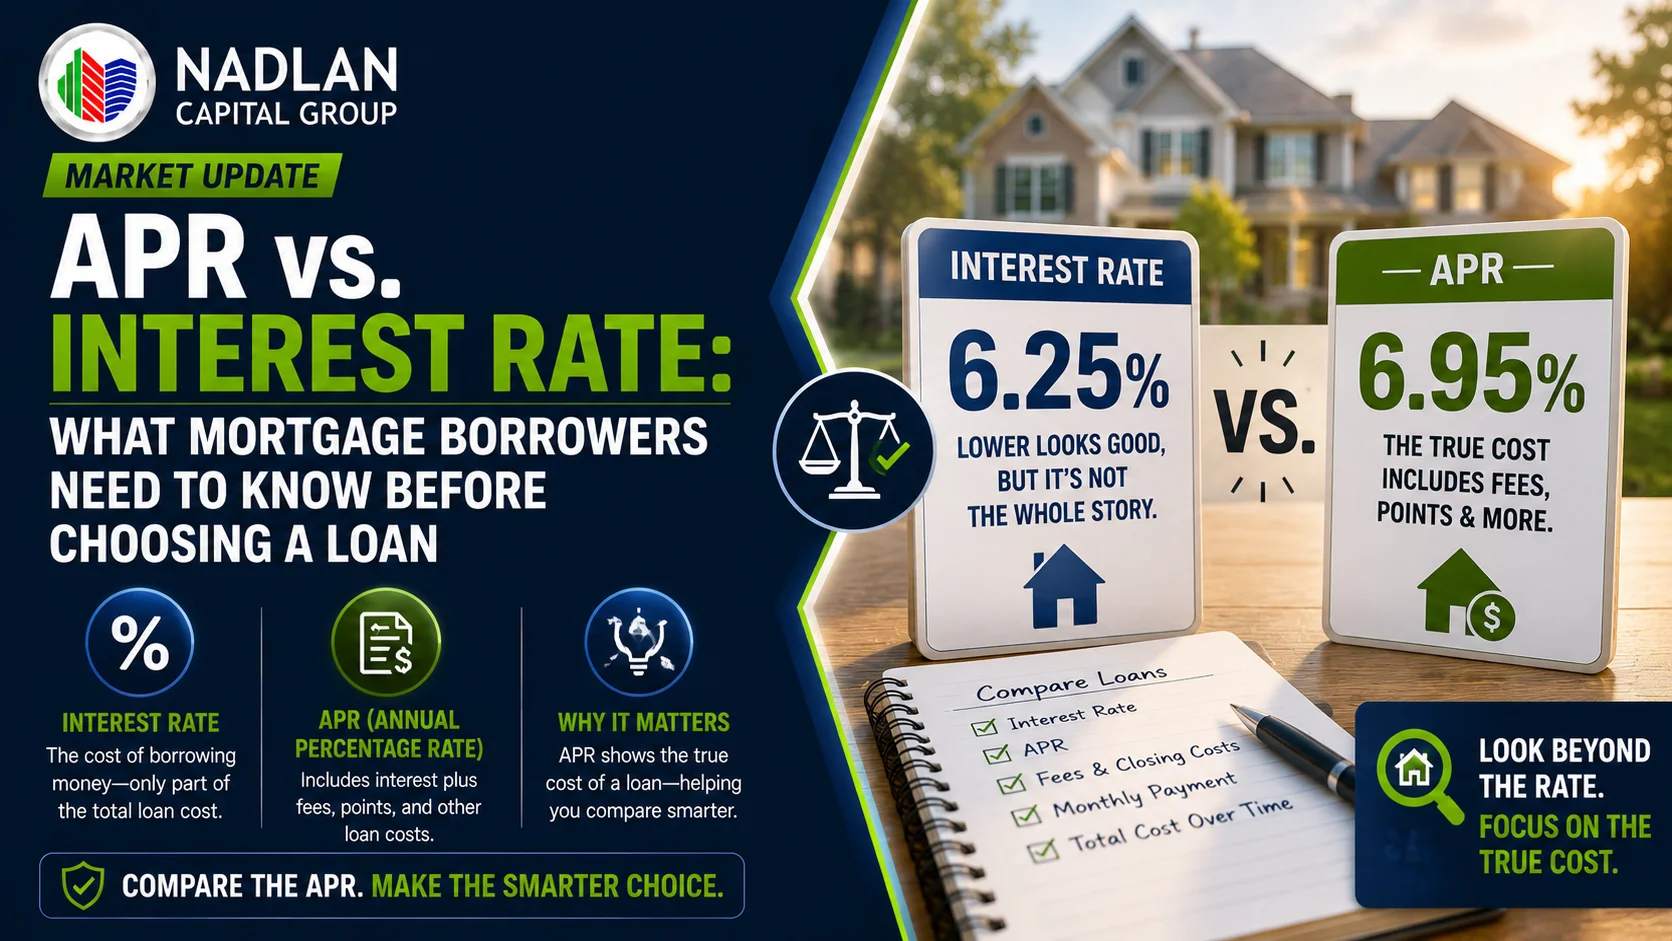
Ao procurar um financiamento imobiliário, muitos mutuários focam-se primeiro na taxa de juros. Uma taxa anunciada mais baixa pode parecer atraente, mas nem sempre significa que o empréstimo seja a opção mais barata.
A taxa anual de juros, ou APR , oferece uma visão mais ampla dos custos do empréstimo, pois incorpora a taxa de juros juntamente com certas taxas e encargos associados à hipoteca.
Entender a diferença entre os dois pode ajudar os compradores de imóveis a tomar melhores decisões de financiamento e evitar escolher um empréstimo simplesmente porque a taxa anunciada parece mais baixa.
O que é uma taxa de juros de hipoteca?
A taxa de juros de um empréstimo hipotecário é a porcentagem cobrada sobre o valor emprestado.
Isso afeta diretamente a parcela de principal e juros do pagamento mensal da hipoteca.
Por exemplo, se dois mutuários contratarem hipotecas idênticas de 30 anos, mas um deles obtiver uma taxa de juros mais baixa, esse mutuário geralmente terá uma prestação mensal de principal e juros menor e pagará menos juros ao longo do tempo.
No entanto, a taxa de juros não representa o custo total do empréstimo.
Uma hipoteca com uma taxa anunciada mais baixa pode, por vezes, acarretar custos iniciais mais elevados.
O que é abril?
APR significa taxa percentual anual.
Diferentemente da taxa de juros, a TAEG (Taxa Anual Efetiva Global) busca demonstrar o custo anualizado mais amplo do empréstimo, incorporando a taxa de juros da hipoteca mais certos encargos financeiros.
Dependendo do empréstimo, a TAEG pode incluir custos como:
- Pontos de desconto
- Taxas de originação
- Taxas de subscrição
- Determinados custos de fechamento
- Outras taxas financeiras aplicáveis
Como esses custos adicionais estão incluídos no cálculo da TAEG (Taxa Anual Efetiva Global), a TAEG geralmente é maior do que a taxa de juros anunciada.
Por que a diferença é importante
Considere duas ofertas hipotéticas de hipoteca que anunciam uma taxa de juros de 6.25%.
Um empréstimo tem uma TAEG de 6.406% , enquanto outro tem uma TAEG de 6.510%.
As taxas de juros parecem idênticas.
Mas as taxas de juros anuais são diferentes porque os empréstimos têm custos diferentes associados a eles.
É por isso que os mutuários devem evitar comparar ofertas de hipoteca com base apenas na taxa de juros anunciada.
Um empréstimo com taxa de juros de 6.25% e descontos substanciais pode, em última análise, custar mais inicialmente do que um empréstimo com taxa de juros de 6.25% e menos taxas.
Taxa de juros versus TAEG: o que cada número indica.
A maneira mais fácil de entender essa distinção é:
Taxa de juros = o custo de tomar o dinheiro emprestado.
APR (Taxa Anual Efetiva Global) = uma estimativa mais abrangente do custo anual da hipoteca, incluindo determinadas taxas.
A taxa de juros é particularmente útil para estimar os pagamentos mensais de principal e juros.
A TAEG (Taxa Anual Efetiva Global) é mais útil ao comparar a estrutura de custos global de diferentes ofertas de hipoteca.
No entanto, a TAEG não deve ser considerada um indicador perfeito do montante real que um mutuário irá gastar. Os cálculos da TAEG podem variar consoante as taxas incluídas e os pressupostos utilizados.
Os pontos de desconto podem mudar tudo.
Os pontos de hipoteca são um dos motivos pelos quais dois empréstimos com taxas de juros idênticas podem ter taxas anuais equivalentes (APR) diferentes.
Os mutuários podem, por vezes, pagar pontos antecipadamente em troca de uma taxa de juro mais baixa.
Isso cria uma situação de compromisso:
Custo inicial mais alto → taxa de juros potencialmente menor
or
Custo inicial mais baixo → taxa de juros potencialmente mais alta
A decisão de pagar ou não pontos depende muito de quanto tempo o mutuário pretende manter o empréstimo hipotecário.
Um proprietário que planeja permanecer no imóvel por muitos anos pode se beneficiar de uma taxa mais baixa.
Quem espera vender ou refinanciar o imóvel em breve pode não recuperar o custo inicial dos pontos.
Uma taxa de juros anual mais baixa nem sempre é o único objetivo.
A TAEG (Taxa Anual Efetiva Global) é uma importante ferramenta de comparação, mas os mutuários não devem escolher automaticamente a hipoteca com a TAEG mais baixa.
Por exemplo, um mutuário pode priorizar:
- Pagamentos mensais mais baixos
- Menores requisitos de caixa inicial
- Um prazo de empréstimo mais curto
- Flexibilidade para refinanciar
- Uma estrutura específica de pré-pagamento
- Um produto específico de taxa fixa ou variável
O melhor empréstimo depende da situação financeira do mutuário e do período de tempo que ele pretende manter o empréstimo.
Por que a estimativa do empréstimo é importante
Os mutuários de hipotecas recebem uma Estimativa de Empréstimo após solicitarem uma hipoteca.
Este documento fornece informações importantes sobre a taxa de juros do empréstimo, a TAEG (Taxa Anual Efetiva Global), os custos de fechamento estimados e outros termos.
Analisar as estimativas de empréstimo de várias instituições financeiras pode facilitar a comparação de ofertas com condições semelhantes.
Para uma comparação significativa, os mutuários devem tentar comparar itens semelhantes:
- Montantes de empréstimo
- Tipos de propriedade
- Termos de empréstimo
- Adiantamentos
- Períodos de bloqueio de taxa
- Estruturas de pontos de desconto
Caso contrário, uma tarifa anunciada mais baixa pode simplesmente refletir uma estrutura de taxas diferente.
Como potencialmente reduzir a taxa de juros anual do seu financiamento imobiliário
Os mutuários podem tomar diversas medidas para melhorar o preço geral de sua hipoteca.
Melhorar o crédito
Um perfil de crédito mais sólido pode potencialmente qualificar um mutuário para melhores preços.
Reduzir a Dívida
Uma relação dívida/renda mais baixa pode fortalecer um pedido de hipoteca e melhorar as condições de empréstimo disponíveis.
Compare várias ofertas
Diferentes instituições financeiras podem ter taxas, preços e estruturas de empréstimo substancialmente diferentes.
Examine os pontos cuidadosamente.
Não assuma que acumular pontos seja automaticamente vantajoso. Calcule quanto tempo levará para que a economia mensal compense o investimento inicial.
Compare o empréstimo completo
Não se limite à taxa de juros e à TAEG (Taxa Anual Efetiva Global). Analise os custos de fechamento, o valor da prestação mensal, as cláusulas de pré-pagamento e outras condições do empréstimo.
Quando uma taxa de juros anual mais alta pode fazer sentido
Existem situações em que um mutuário pode escolher deliberadamente um empréstimo com uma taxa de juros anual mais alta.
Por exemplo, um mutuário que prevê manter a hipoteca por um período relativamente curto pode preferir uma estrutura com custos iniciais mais baixos, mesmo que a taxa anual efetiva (TAE) resultante seja mais alta.
Da mesma forma, um mutuário pode aceitar um custo de empréstimo a longo prazo mais elevado em troca de uma prestação mensal mais baixa.
A questão importante não é simplesmente:
Qual empréstimo tem a menor taxa de juros anual?
Em vez disso, pergunte:
Qual empréstimo tem o menor custo total para o período de tempo que pretendo mantê-lo?
O que os investidores imobiliários devem considerar
A comparação das taxas de juros anuais (APR) é particularmente importante para investidores imobiliários, pois os custos de financiamento afetam diretamente o retorno do investimento.
Para um imóvel de investimento, os investidores devem considerar o pacote de financiamento completo, em vez de se concentrarem apenas na taxa de juros.
Fatores importantes incluem:
- Taxa de juro
- Abril
- Taxas de originação
- Taxas de subscrição
- Pontos
- Multas de pré-pagamento
- Prazo do empréstimo
- Serviço mensal da dívida
- Amortização
- Custos finais
Uma taxa de juros ligeiramente menor pode não produzir o melhor resultado de investimento se exigir taxas iniciais significativas ou apresentar condições de pré-pagamento desfavoráveis.
Para investidores que avaliam o DSCR, financiamento-ponte ou outros tipos de financiamento imobiliário para investimento, a estrutura de financiamento deve ser analisada juntamente com a projeção de receita de aluguel, despesas operacionais e estratégia de saída.
ponto de partida
A taxa de juros e a TAEG (Taxa Anual Efetiva Global) respondem a duas perguntas diferentes.
A taxa de juros indica o custo básico do empréstimo e tem um efeito direto no valor principal e nos juros pagos.
A TAEG (Taxa Anual Efetiva Global) oferece uma visão mais abrangente do custo anualizado do empréstimo, incorporando determinadas taxas e encargos.
Ao comparar ofertas de hipoteca , os mutuários devem examinar ambos os valores, em vez de se concentrarem exclusivamente na taxa anunciada mais baixa.
A melhor hipoteca não é necessariamente aquela com a menor taxa de juros ou mesmo a menor TAEG (Taxa Anual Efetiva Global). É o empréstimo cujo custo total, estrutura de pagamento e condições se adequam aos objetivos financeiros do mutuário e ao período de investimento pretendido.